El sobreendeudamiento rara vez aparece de un día para otro. Casi nunca empieza con una gran deuda, sino con pequeñas decisiones que parecen razonables por separado: una compra aplazada, una tarjeta que se usa «solo este mes», un préstamo para cubrir un imprevisto o una financiación sin intereses que parecía imposible de rechazar.
Cada una de esas cuotas es asumible. El problema aparece cuando se suman, cuando los ingresos no crecen al mismo ritmo o cuando llega un gasto inesperado y ya no queda margen para absorberlo. Poco a poco, una parte cada vez mayor del sueldo se va en pagar lo que ya se ha gastado.
Detectar las primeras señales a tiempo marca la diferencia. Cuanto antes se identifica el problema, más opciones hay para reorganizar las finanzas sin que la situación se complique. En este artículo te explicamos qué es el sobreendeudamiento, cuáles son sus causas más habituales, qué señales no deberías ignorar y cómo actuar si te reconoces en alguna de ellas.
Qué es el sobreendeudamiento y cuándo se convierte en un problema
Hablamos de sobreendeudamiento cuando las deudas de una persona o de un hogar superan su capacidad real para pagarlas sin comprometer los gastos básicos. Es decir, cuando cumplir con las cuotas obliga a dejar de cubrir necesidades, a recurrir a nueva financiación o a vivir sin ningún margen ante imprevistos.
Tener deudas no es lo mismo que estar sobreendeudado
Tener deudas es habitual y no tiene por qué ser negativo. Una hipoteca o un préstamo para un coche pueden formar parte de una planificación financiera sensata si la cuota encaja en el presupuesto y responde a una decisión meditada.
La diferencia está en el equilibrio. Una persona puede tener una hipoteca importante y unas finanzas sanas, y otra puede tener varias deudas pequeñas que, sumadas, la dejan sin capacidad de reacción. No importa tanto cuánto se debe como cuánto pesa esa deuda sobre los ingresos y qué margen deja.
La clave: la capacidad de pago
La capacidad de pago es lo que queda disponible cada mes después de cubrir los gastos esenciales: vivienda, alimentación, suministros, transporte o educación. Si las cuotas de las deudas absorben todo ese margen, o lo superan, cualquier cambio en los ingresos o en los gastos puede desequilibrar la situación.
Cuáles son las principales causas del sobreendeudamiento
Aunque cada caso es distinto, el sobreendeudamiento suele tener un origen en varias de estas situaciones:
- Acumulación de préstamos: un préstamo personal, después otro para el coche, después otro para una reforma. Cada uno se valoró por separado, pero nadie analizó el conjunto.
- Tarjetas y financiación: las tarjetas de crédito, especialmente las de pago aplazado o revolving, pueden tener un coste muy elevado y hacer que la deuda se alargue durante años.
- Caída inesperada de ingresos: un despido, una baja, una reducción de jornada o un mal año para un autónomo pueden convertir en insostenibles unas cuotas que antes eran razonables.
- Gastos estructurales elevados: cuando la vivienda, el coche o el nivel de vida absorben una parte demasiado grande de los ingresos, cualquier imprevisto acaba financiándose.
- Falta de fondo de emergencia: sin un colchón de ahorro, cada avería, factura inesperada o gasto médico se paga con crédito, y la deuda crece.
Primeras señales de sobreendeudamiento que no deberías ignorar
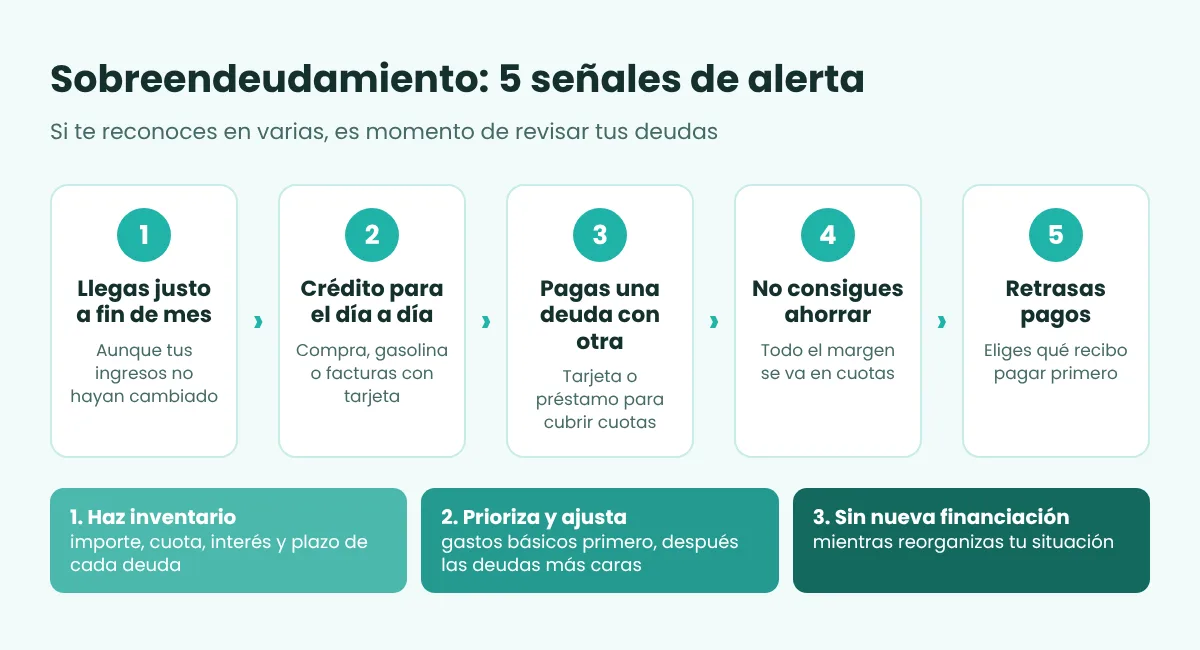
El sobreendeudamiento suele avisar antes de convertirse en un problema grave. Estas son algunas de las señales más habituales:
- Llegas justo a final de mes, o no llegas, aunque tus ingresos no hayan cambiado.
- Utilizas el crédito para gastos cotidianos, como la compra del supermercado, la gasolina o las facturas.
- Pagas una deuda con otra: usas una tarjeta para pagar la cuota de un préstamo o pides un nuevo préstamo para cubrir los anteriores.
- No consigues ahorrar nada, ni siquiera pequeñas cantidades, porque todo el margen se va en cuotas.
- Retrasas pagos, eliges qué recibo pagar primero o recibes avisos de impago.
Además de las señales económicas, también hay señales emocionales: evitar mirar el saldo de la cuenta, no abrir las notificaciones del banco o sentir angustia cada vez que se acerca el día de cobro. Si te reconoces en ellas, quizá te interese nuestro artículo sobre la ansiedad financiera.
Cómo saber si tienes un nivel de endeudamiento demasiado alto
Más allá de las sensaciones, hay algunos indicadores que ayudan a valorar la situación con objetividad.
La relación entre ingresos y cuotas
Suma todas las cuotas mensuales de tus deudas y divídelas entre tus ingresos netos. El resultado es tu tasa de esfuerzo. Como referencia orientativa, suele considerarse prudente que no supere el 30 % o el 35 % de los ingresos. Te explicamos cómo calcularla en nuestro artículo sobre la tasa de esfuerzo financiero.
Los gastos básicos
Después de pagar las cuotas, ¿puedes cubrir con tranquilidad la vivienda, la alimentación, los suministros y el transporte? Si para hacerlo necesitas recurrir a la tarjeta, la deuda está ocupando un espacio que no le corresponde.
La liquidez disponible
Revisa cuánto dinero tienes disponible para imprevistos. Si un gasto de unos cientos de euros te obligaría a financiarte, tu situación es más frágil de lo que parece.
El margen después de pagar las obligaciones
Lo que queda tras pagar cuotas y gastos básicos es tu margen real. Si es cero, o negativo, cualquier cambio puede desencadenar un problema. Calcular este margen es el primer paso para conocer tu capacidad de ahorro.
El efecto de las pequeñas deudas en el sobreendeudamiento
Muchas personas que están sobreendeudadas no tienen ninguna deuda grande. Tienen varias pequeñas que, por separado, parecían inofensivas:
- Compras aplazadas en tiendas o plataformas online.
- Tarjetas con pago aplazado.
- Préstamos pequeños para imprevistos o vacaciones.
- Opciones de «compra ahora y paga después».
Imagina cinco cuotas de 40, 60, 75, 90 y 120 euros. Ninguna parece preocupante, pero juntas suman 385 euros al mes. Si a eso se añaden la hipoteca o el alquiler, el margen puede desaparecer sin que se haya tomado nunca una gran decisión de endeudamiento.
Muchas de estas cuotas nacen de compras no planificadas. Aplicar herramientas sencillas como la regla de las 24 horas ayuda a frenarlas antes de que se acumulen.
Qué consecuencias puede tener el sobreendeudamiento a largo plazo
- Más intereses: cuanto más se alarga una deuda, más se paga por ella. En productos como las tarjetas revolving, los intereses pueden hacer que la deuda apenas disminuya aunque se paguen cuotas durante años.
- Pérdida de capacidad de ahorro: el dinero que se destina a pagar el pasado no puede destinarse a construir el futuro.
- Menor margen ante imprevistos: sin ahorro, cada nuevo gasto inesperado obliga a endeudarse más.
- Limitación de futuros proyectos: comprar una vivienda, emprender o cambiar de trabajo puede volverse mucho más difícil. Además, los impagos pueden quedar registrados en ficheros de morosidad y dificultar el acceso a financiación.
Cómo actuar ante las primeras señales de sobreendeudamiento
1. Haz inventario de todas tus deudas
Anota cada deuda: entidad, importe pendiente, cuota mensual, tipo de interés y fecha de finalización. Muchas personas descubren en este paso que deben más de lo que creían. Si tienes dudas sobre los préstamos o créditos que tienes a tu nombre, puedes solicitar gratuitamente tu informe de la Central de Información de Riesgos (CIRBE) a través del Portal del Cliente Bancario del Banco de España.
2. Conoce los intereses y las cuotas
No todas las deudas cuestan lo mismo. Ordenarlas por tipo de interés permite saber cuáles están encareciendo más tu situación.
3. Prioriza las obligaciones
La vivienda, los suministros y los gastos básicos van primero. Después, conviene centrarse en las deudas más caras o en las que generan más problemas si se retrasan.
4. Ajusta el presupuesto
Revisa los gastos y busca margen para destinarlo a reducir deuda. Un presupuesto realista, que tenga en cuenta también los gastos que llegan solo una o dos veces al año, evita nuevas sorpresas. Te lo explicamos en cómo crear un presupuesto anual personal.
5. Evita asumir nueva financiación
Mientras reorganizas tu situación, conviene no contratar nuevos préstamos, tarjetas o compras aplazadas. Pedir un préstamo para pagar otros solo tiene sentido si reduce de verdad el coste total y forma parte de un plan, no si únicamente aplaza el problema. En cómo salir de deudas paso a paso encontrarás más detalle.
Cómo prevenir el sobreendeudamiento en el futuro
- Construye un fondo de emergencia: tener ahorrados entre tres y seis meses de gastos evita que cada imprevisto se convierta en deuda.
- Fija tus propios límites de endeudamiento: decide de antemano qué porcentaje de tus ingresos estás dispuesto a destinar a cuotas y no lo superes.
- Planifica antes de financiar una compra: pregúntate si podrías pagarla en unos meses con ahorro en lugar de con crédito, y calcula cuánto te costará realmente.
- Revisa tu situación de forma periódica: una revisión trimestral de deudas, gastos y ahorro permite detectar a tiempo cualquier desviación.
Cuándo buscar ayuda ante una situación de sobreendeudamiento
Hay situaciones en las que conviene no esperar más:
- Cuando ya no puedes cumplir con los pagos o empiezas a acumular retrasos.
- Cuando dependes del crédito de forma habitual para llegar a final de mes.
- Cuando no tienes claro cómo reorganizar tus obligaciones ni por dónde empezar.
Pedir ayuda no es un fracaso. Una visión externa permite ordenar la información, entender las opciones disponibles y tomar decisiones con más calma. En situaciones de insolvencia, existen además mecanismos legales, como la llamada Ley de Segunda Oportunidad, que conviene consultar con un profesional jurídico especializado.
Detectarlo pronto es tener más margen
El sobreendeudamiento no se resuelve ignorándolo. Cuanto antes se detectan las señales, más margen hay para reorganizar las finanzas antes de que el problema crezca: renegociar, priorizar, ajustar el presupuesto y volver a construir un colchón de seguridad.
La deuda no define a nadie. Lo importante es saber dónde estás y tener un plan para recuperar el control.
¿Quieres revisar tu situación con calma?
En CVGroup Vilaseca Méndez, Clara Vilaseca e Iván Méndez ayudan a personas y familias a ordenar sus finanzas, entender el peso real de sus deudas y construir un plan para recuperar el margen y la tranquilidad.