Tener un buen sueldo no significa necesariamente disfrutar de una situación económica cómoda. Una persona puede ingresar una cantidad considerable cada mes y, aun así, llegar a final de mes sin apenas margen porque una parte importante de sus ingresos ya está comprometida con la vivienda, préstamos, tarjetas, seguros, suministros y otros pagos recurrentes.
Por eso, mirar únicamente cuánto dinero entra en la cuenta ofrece una visión incompleta. Para conocer la verdadera capacidad económica de un hogar también es necesario observar cuánto dinero sale y, sobre todo, qué parte de los ingresos está destinada a obligaciones que no se pueden aplazar fácilmente.
La tasa de esfuerzo financiero es un indicador que ayuda precisamente a entender esta relación. Permite comparar los ingresos disponibles con determinados compromisos económicos y comprobar qué margen queda para afrontar otros gastos, ahorrar o responder ante un imprevisto.
No se trata simplemente de calcular un porcentaje y decidir automáticamente si una situación es buena o mala. El resultado debe interpretarse teniendo en cuenta el conjunto de las circunstancias: estabilidad laboral, número de personas en el hogar, coste de la vivienda, otras deudas, capacidad de ahorro y previsibilidad de los ingresos.
Dos hogares con la misma tasa pueden encontrarse en situaciones muy diferentes. Por ejemplo, una persona con ingresos estables, pocos gastos variables y un fondo de emergencia puede tener mayor capacidad de respuesta que otra con la misma proporción de pagos comprometidos, pero con ingresos irregulares y varios gastos familiares.
Por este motivo, conocer este indicador puede ser especialmente útil antes de asumir una nueva financiación, comprar una vivienda, cambiar de empleo, reducir la jornada laboral o iniciar un proyecto empresarial. La pregunta importante no es únicamente cuánto ganas, sino cuánto de lo que ganas ya tiene un destino comprometido.
¿Qué es la tasa de esfuerzo financiero?
La tasa de esfuerzo financiero es una medida que permite conocer qué proporción de los ingresos se destina al pago de determinadas obligaciones económicas.
En términos sencillos, relaciona el dinero que entra regularmente en el hogar con los pagos que deben realizarse de forma periódica.
Su utilidad está en mostrar el margen que queda después de cubrir esos compromisos. Cuanto mayor sea la parte de los ingresos destinada a pagos obligatorios, menor será la capacidad disponible para hacer frente a gastos inesperados, ahorrar o asumir nuevas responsabilidades económicas.
Una forma sencilla de entenderla
Imaginemos un hogar que dispone de 3.000 euros netos al mes. Entre hipoteca y otros préstamos destina 900 euros. En una aproximación básica:
900 ÷ 3.000 × 100 = 30 %
Eso significa que el 30 % de los ingresos netos está destinado a esas obligaciones financieras.
El porcentaje por sí solo no cuenta toda la historia, pero proporciona una primera señal sobre el nivel de compromiso existente.
Si además de esos 900 euros existen otros gastos fijos elevados, la situación puede ser mucho más ajustada de lo que aparenta ese primer cálculo.
¿Qué gastos pueden formar parte del cálculo?
La composición exacta dependerá del objetivo del análisis. En algunos contextos se analiza principalmente el peso de las cuotas de deuda. En otros se utiliza una visión más amplia que incorpora también el coste de la vivienda y otros compromisos recurrentes.
Entre los pagos que pueden analizarse se encuentran:
- Hipoteca o alquiler.
- Préstamos personales.
- Financiación de vehículos.
- Cuotas de tarjetas o créditos.
- Otros préstamos pendientes.
- Determinadas obligaciones periódicas vinculadas a la vivienda.
- Otros compromisos fijos que reduzcan de forma relevante el dinero disponible.
Por eso, antes de realizar el cálculo conviene definir qué se quiere medir exactamente. No es lo mismo analizar exclusivamente el peso de las deudas que estudiar cuánto de los ingresos queda comprometido por el conjunto de gastos esenciales y obligaciones periódicas.
¿Ingresar mucho significa tener mucho margen?
Esta es una de las ideas más importantes. Una persona que gana 4.000 euros al mes puede encontrarse en una situación más ajustada que otra que ingresa 2.500 euros.
La primera podría tener una hipoteca elevada, dos vehículos financiados, varios préstamos y numerosos gastos recurrentes.
La segunda podría tener una vivienda más económica, ninguna deuda y unos gastos mensuales mucho más controlados. Por tanto, la capacidad financiera no depende exclusivamente del nivel de ingresos.
También depende de cuánto cuesta mantener el estilo de vida y qué parte del dinero ya está comprometida antes de empezar el mes.
¿Cómo calcular tu tasa de esfuerzo financiero?
El cálculo básico es sencillo. Primero hay que identificar los ingresos netos disponibles y, después, sumar las obligaciones que se quieran analizar.
La fórmula sería:
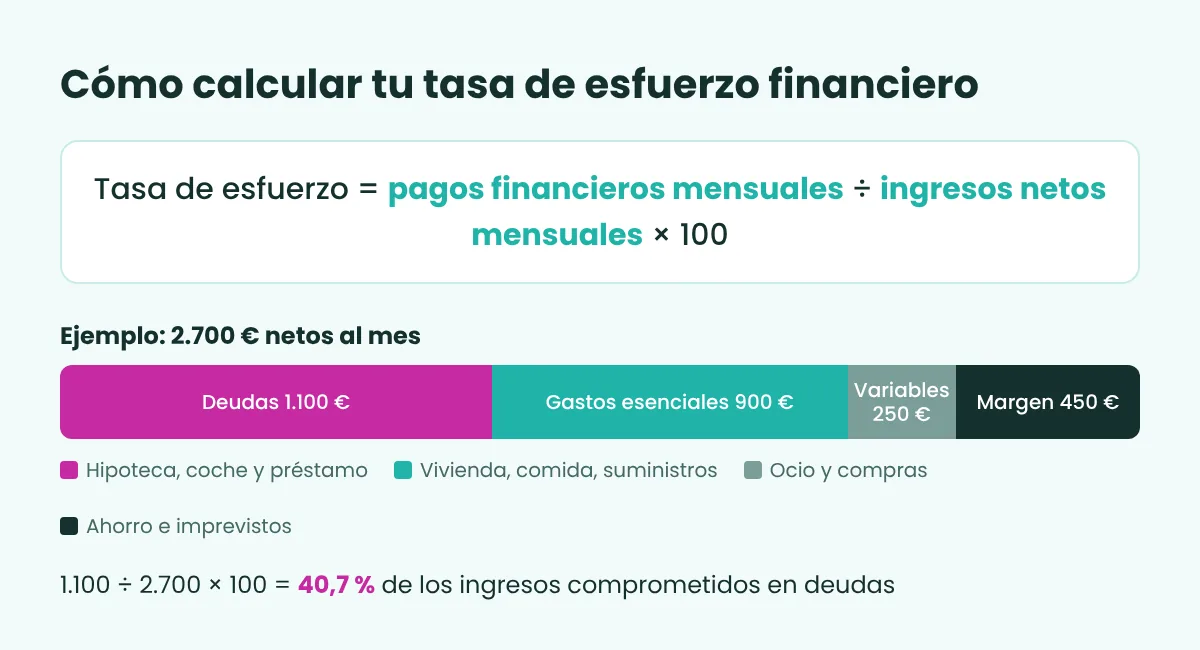
Tasa de esfuerzo = pagos financieros mensuales ÷ ingresos netos mensuales × 100
Por ejemplo:
- Ingresos netos: 2.800 euros.
- Hipoteca: 700 euros.
- Préstamo del coche: 250 euros.
- Préstamo personal: 150 euros.
El total de cuotas sería de 1.100 euros.
Aplicando la fórmula:
1.100 ÷ 2.800 × 100 = 39,3 %
Aproximadamente, el 39 % de los ingresos está comprometido con esas obligaciones. Eso no significa automáticamente que la persona esté en una situación insostenible. Hay que estudiar el resto de sus gastos y su capacidad de ahorro.
Paso 1: calcula tus ingresos netos
Para realizar una valoración útil es preferible trabajar con el dinero que realmente llega a la cuenta después de impuestos y otras retenciones.
Si los ingresos son variables, puede ser más prudente utilizar una media de varios meses y, cuando exista una elevada irregularidad, realizar también un escenario conservador.
Por ejemplo, un autónomo puede haber ingresado 3.500 euros un mes y 2.200 al siguiente. Tomar únicamente el mejor mes podría proporcionar una imagen excesivamente optimista.
Paso 2: suma tus compromisos
Haz una lista de todas las cuotas que se pagan periódicamente. No te limites a recordar las más importantes. Las pequeñas cantidades también cuentan.
Un préstamo de 100 euros puede parecer irrelevante, pero si se combina con otros cuatro pagos de cantidades similares, el impacto acumulado puede ser considerable.
Paso 3: calcula el porcentaje
Una vez obtenidas las dos cifras, divide los pagos entre los ingresos y multiplica por cien. El resultado permite obtener una primera fotografía.
Sin embargo, todavía falta una parte fundamental: analizar qué ocurre con el dinero restante.
Paso 4: comprueba cuánto margen queda
Supongamos que ingresas 2.500 euros y tienes 750 euros de cuotas. Tu porcentaje sería del 30 %. Pero después de pagar esas obligaciones todavía tendrás que cubrir alimentación, suministros, transporte, seguros, educación, ocio y otros gastos.
Por eso, la cifra debe interpretarse dentro del presupuesto completo.
¿Qué porcentaje de tasa de esfuerzo financiero se considera adecuado?
No existe un porcentaje universal que permita afirmar que una persona está segura por debajo de determinada cifra y en riesgo inmediatamente después.
Las circunstancias individuales tienen mucha importancia. La estabilidad de los ingresos, el coste de la vivienda, las personas a cargo, el tipo de deuda y la capacidad de ahorro pueden cambiar considerablemente la interpretación.
Las referencias son orientativas
En el ámbito financiero suelen utilizarse determinados porcentajes como referencias para valorar el peso de la deuda o de la vivienda sobre los ingresos.
Sin embargo, estas referencias no deberían confundirse con una recomendación personalizada. Una familia con ingresos elevados y una reserva económica importante puede tener mayor capacidad para soportar una determinada carga que un hogar con ingresos más modestos y sin ahorro.
Además, no todas las obligaciones tienen el mismo riesgo. Una cuota fija puede ser diferente de una deuda con un tipo de interés variable o de una obligación que pueda aumentar significativamente en el futuro. Si estás valorando un préstamo o una hipoteca, el Portal del Cliente Bancario del Banco de España explica de forma clara cómo funcionan estos productos.
¿Una tasa baja garantiza tranquilidad?
También es importante evitar el error contrario. Tener pocas deudas no significa automáticamente que las finanzas sean saludables.
Una persona puede tener una carga financiera reducida, pero gastar prácticamente todo el dinero restante en consumo y llegar a final de mes sin ahorro. Por tanto, conviene observar al menos tres elementos:
- Ingresos: cuánto dinero entra.
- Compromisos: cuánto está destinado a pagos obligatorios.
- Margen disponible: cuánto queda después de cubrir las necesidades principales.
Este último elemento suele ser especialmente revelador.
¿Cuáles son las señales de que tu tasa de esfuerzo financiero es demasiado elevada?
El porcentaje puede ser útil, pero también existen señales cotidianas que indican que el presupuesto está demasiado ajustado.
Llegas a final de mes sin margen
Si prácticamente todo el dinero tiene un destino antes de recibirlo, cualquier gasto inesperado puede generar dificultades. Una avería, una factura extraordinaria o una reparación pueden obligar a utilizar una tarjeta o solicitar financiación adicional.
Te cuesta ahorrar de forma constante
Si después de pagar las cuotas y gastos esenciales nunca queda una cantidad suficiente para reservar, puede existir un problema de estructura.
No significa necesariamente que los ingresos sean insuficientes. En ocasiones, el origen está en la acumulación de compromisos que fueron asumidos por separado y que ahora, en conjunto, pesan demasiado.
Utilizas crédito para gastos habituales
Una señal especialmente importante aparece cuando las tarjetas o líneas de crédito empiezan a utilizarse para cubrir alimentación, facturas u otros gastos ordinarios.
El crédito puede resolver un problema puntual, pero si se convierte en una herramienta necesaria para llegar a final de mes, conviene revisar el presupuesto.
Un imprevisto desestabiliza tus cuentas
Si una reparación de 500 euros obliga a pedir dinero prestado, utilizar una tarjeta o retrasar otros pagos, existe poco margen de seguridad.
Los imprevistos forman parte de la vida económica. Por eso, una situación sostenible debería contemplar cierto espacio para absorberlos.
Has dejado de hacer gastos necesarios
Otra señal puede aparecer cuando se empiezan a retrasar revisiones, reparaciones o compras importantes únicamente porque no existe liquidez suficiente.
Reducir gastos innecesarios puede ser positivo. Posponer indefinidamente necesidades importantes por falta de margen es diferente.
¿Qué factores pueden aumentar tu tasa de esfuerzo financiero sin darte cuenta?
La situación económica puede deteriorarse gradualmente. No siempre existe un gran préstamo que provoque el problema. A menudo son varios pequeños compromisos los que terminan reduciendo considerablemente la capacidad disponible.
Nuevas financiaciones
Comprar un teléfono a plazos, financiar un vehículo, contratar un préstamo personal o utilizar una tarjeta con pago aplazado puede parecer una decisión independiente.
El problema aparece cuando todas esas decisiones se acumulan. Antes de aceptar una nueva cuota, hay que analizar cómo afectará al conjunto.
Aumento de los gastos fijos
El alquiler o la hipoteca pueden subir. También pueden aumentar los suministros, seguros, colegios, transporte o determinados servicios contratados.
Cada incremento puede parecer pequeño, pero el efecto acumulado sobre el presupuesto puede ser significativo.
Reducción de los ingresos
Una reducción de salario cambia inmediatamente la relación entre ingresos y obligaciones. Las cuotas permanecen mientras el dinero disponible disminuye.
Por eso, cuando se produce una reducción importante de ingresos conviene revisar cuanto antes el presupuesto y no esperar varios meses para comprobar si la situación se puede mantener. En cómo proteger tus finanzas ante una pérdida de ingresos te contamos qué pasos dar.
Acumulación de pequeñas cuotas
Este es uno de los problemas más fáciles de pasar por alto.
- 100 euros por un electrodoméstico.
- 80 euros por un dispositivo.
- 150 euros por un préstamo.
- 200 euros por el coche.
- 50 euros de una tarjeta.
Por separado parecen cantidades manejables.
Juntas pueden representar cientos de euros cada mes.
¿Cómo reducir tu tasa de esfuerzo financiero?
Cuando la carga económica es elevada, existen diferentes vías para recuperar margen. No todas funcionan igual para todas las personas, por lo que conviene analizar primero el origen del problema.
Revisa todas tus deudas
Haz una lista con:
- Saldo pendiente.
- Cuota mensual.
- Tipo de interés.
- Tiempo restante.
- Costes asociados.
- Posibilidad de amortización anticipada.
Tener toda la información reunida permite detectar cuáles son los compromisos más costosos.
Prioriza las obligaciones más problemáticas
No siempre conviene pagar primero la deuda con la cuota mensual más elevada. También puede ser relevante analizar el coste financiero, el plazo restante y las condiciones de cada operación.
Una estrategia adecuada depende de la situación concreta. Cuando existen varias deudas, puede ser útil estudiar con una entidad financiera o un profesional independiente si tiene sentido reorganizar determinados pagos. Si quieres un método ordenado, puedes seguir nuestra guía para salir de deudas paso a paso.
Reduce compromisos recurrentes
Revisa servicios y gastos que se cobran automáticamente cada mes. Suscripciones, seguros, plataformas, servicios que ya no utilizas o contratos que han quedado desactualizados pueden liberar una pequeña cantidad mensual.
Una reducción de 50 euros puede parecer poco importante. Sin embargo, supone 600 euros al año.
Evita añadir nuevas cuotas sin revisar el conjunto
Antes de contratar financiación, haz una simulación.
Pregúntate:
- ¿Qué porcentaje de mis ingresos representará esta nueva obligación?
- ¿Cuánto dinero quedará disponible después?
- ¿Podría seguir pagando si mis ingresos disminuyeran temporalmente?
- ¿Qué ocurriría si apareciera un gasto extraordinario?
Estas preguntas pueden evitar decisiones tomadas únicamente porque la cuota mensual parece asumible.
¿Cómo mejorar el margen sin centrarse únicamente en recortar gastos?
Reducir gastos es una opción, pero no siempre es suficiente. Si los ingresos son bajos en relación con las obligaciones, puede ser necesario trabajar también sobre la parte de las entradas de dinero.
Aumentar ingresos
Una mejora salarial, un cambio de empleo, trabajos puntuales o ingresos procedentes de una actividad complementaria pueden aumentar el margen disponible.
La ventaja es que el incremento no requiere necesariamente reducir el nivel de vida. Eso sí, cualquier fuente adicional debería analizarse teniendo en cuenta su estabilidad y los costes que pueda generar.
Utilizar ingresos extraordinarios con una estrategia
Una devolución fiscal, una paga extraordinaria, un bonus o un ingreso puntual pueden utilizarse para reforzar la situación financiera.
No siempre tiene sentido destinar todo a consumo inmediato. Una parte puede utilizarse para reducir deuda, aumentar el colchón de seguridad o avanzar en una meta importante.
¿Por qué deberías revisar tu tasa de esfuerzo antes de una gran decisión financiera?
Las grandes decisiones suelen producir cambios duraderos en el presupuesto. Antes de asumirlas, conviene realizar una simulación.
Antes de comprar una vivienda
La cuota de la hipoteca no debería analizarse de manera aislada.
Hay que considerar también impuestos, seguros, mantenimiento, comunidad, suministros, posibles reformas y otros costes asociados a ser propietario.
El objetivo no es saber únicamente si el banco podría conceder la financiación. También es necesario comprobar si el hogar podría mantenerla cómodamente. Te lo explicamos en cómo organizar tus finanzas antes de comprar una vivienda.
Antes de pedir financiación
Una nueva cuota puede parecer pequeña cuando se observa de forma individual.
La pregunta correcta es cómo encaja dentro del conjunto de compromisos existentes. Una cuota de 200 euros puede ser manejable para una persona y problemática para otra.
Antes de cambiar de trabajo
Cambiar de empleo puede aumentar los ingresos, pero también puede introducir un periodo de incertidumbre. Si existe un cambio de salario, un periodo de prueba, desplazamientos más caros o gastos adicionales, conviene calcular cómo afectará al presupuesto.
Antes de reducir la jornada
Reducir horas de trabajo puede mejorar la calidad de vida, pero también implica una reducción de ingresos.
Antes de tomar la decisión, es recomendable calcular el nuevo escenario y comprobar si las obligaciones actuales siguen siendo sostenibles.
Antes de emprender
Crear un negocio suele implicar incertidumbre. Los ingresos pueden ser irregulares durante los primeros meses y pueden aparecer costes que no estaban previstos.
Por eso, asumir nuevas obligaciones personales justo antes de emprender puede aumentar considerablemente la presión económica.
Tasa de esfuerzo financiero y capacidad de ahorro: dos conceptos relacionados
Una de las mejores formas de comprobar si una situación es sostenible consiste en observar si existe capacidad para reservar dinero de manera habitual.
Imaginemos dos hogares con los mismos ingresos y la misma carga de deuda. El primero consigue ahorrar 400 euros mensuales.
El segundo termina todos los meses con saldo prácticamente cero. Aunque las cifras iniciales sean iguales, su capacidad de respuesta es diferente.
El ahorro funciona como una capa adicional de protección.
Permite afrontar determinados gastos sin recurrir inmediatamente a financiación. Por eso, al analizar la situación económica no basta con mirar las cuotas. También conviene observar cuánto dinero se consigue conservar después de cubrir los gastos habituales. Si quieres medirlo, aquí te explicamos cómo calcular tu capacidad de ahorro.
¿Cómo crear un presupuesto que complemente este indicador?
La tasa de esfuerzo proporciona una fotografía concreta, pero puede complementarse con un presupuesto mensual. Una estructura sencilla puede dividir los gastos en cuatro grupos:
- Gastos esenciales. Aquí entrarían vivienda, alimentación, suministros, transporte básico y otros pagos necesarios.
- Deudas y compromisos. Incluye las cuotas de préstamos, financiación y otras obligaciones financieras.
- Gastos variables. Son aquellos que pueden cambiar cada mes, como ocio, restaurantes, compras o determinadas actividades.
- Ahorro y objetivos. Es la parte destinada a construir una reserva y avanzar hacia proyectos futuros.
Esta clasificación permite entender mejor dónde se encuentra el dinero y qué partidas pueden modificarse.
¿Qué hacer si tu situación económica está al límite?
Si el presupuesto está completamente comprometido, lo más importante es actuar antes de que aparezca un problema mayor.
El primer paso es dejar de asumir nuevas obligaciones mientras se analiza la situación. Después, conviene reunir toda la información sobre ingresos, gastos y deudas.
Una vez conocida la fotografía completa, se pueden estudiar diferentes alternativas. Puede ser necesario renegociar determinadas condiciones, reorganizar pagos, reducir gastos, aumentar ingresos o modificar temporalmente algunas metas.
Si existe una situación de sobreendeudamiento o dificultad para atender pagos esenciales, puede ser conveniente buscar asesoramiento financiero profesional antes de contratar nuevas soluciones para cubrir las anteriores. Una nueva financiación no debería utilizarse automáticamente para solucionar otra deuda sin analizar el coste total.
Un ejemplo completo para entender la tasa de esfuerzo
Imaginemos a Laura, que recibe 2.700 euros netos al mes.
Tiene los siguientes compromisos:
- Hipoteca: 750 euros.
- Financiación del vehículo: 220 euros.
- Préstamo personal: 130 euros.
Sus pagos financieros suman 1.100 euros.
La tasa sería:
1.100 ÷ 2.700 × 100 = 40,7 %
A primera vista, más del 40 % de sus ingresos está destinado a esas obligaciones. Pero todavía hay que analizar el resto.
Supongamos que Laura necesita además 900 euros para gastos esenciales y otros 250 euros para gastos variables. Después de todo ello le quedarían aproximadamente 450 euros.
En este caso, el análisis no debería quedarse únicamente en el porcentaje inicial. También habría que comprobar si esos 450 euros permiten mantener una reserva, afrontar imprevistos y avanzar en otros proyectos.
Ahora imaginemos que Laura consigue aumentar sus ingresos hasta 3.000 euros sin que aumenten sus cuotas.
La misma carga pasaría a representar:
1.100 ÷ 3.000 × 100 = 36,7 %
La deuda no ha cambiado, pero la relación con sus ingresos sí. Este ejemplo demuestra por qué el indicador debe interpretarse dentro del contexto económico completo.
¿Cómo revisar periódicamente tu situación?
No es necesario calcular el porcentaje todos los días. Una revisión cada cierto tiempo puede ser suficiente, especialmente después de cambios importantes.
Conviene volver a analizarlo cuando:
- Aumenta o disminuye el salario.
- Se contrata un préstamo.
- Se termina una financiación.
- Cambia el coste de la vivienda.
- Se produce una separación o ampliación de la familia.
- Se cambia de empleo.
- Se inicia una actividad como autónomo.
- Se plantea una compra importante.
- Se quiere reducir la jornada laboral.
También es recomendable revisar el presupuesto cuando se produce una variación importante en los gastos fijos.
¿Por qué es importante mirar más allá del porcentaje?
Un porcentaje puede ser una herramienta muy útil, pero nunca debería convertirse en el único criterio para valorar la salud económica de una persona.
La situación financiera real depende de múltiples variables. Una persona puede tener una carga relativamente elevada y contar con un patrimonio importante y una gran reserva de liquidez.
Otra puede presentar un porcentaje más reducido, pero carecer completamente de ahorro y depender de ingresos inestables.
Por eso, la pregunta correcta no es únicamente:
«¿Qué porcentaje de mis ingresos tengo comprometido?»
También conviene preguntarse:
- «¿Cuánto dinero me queda después de cubrir mis obligaciones?»
- «¿Tengo capacidad para ahorrar?»
- «¿Podría afrontar un imprevisto?»
- «¿Qué ocurriría si mis ingresos disminuyeran durante varios meses?»
Estas preguntas ofrecen una imagen mucho más completa.
Conocer tu tasa de esfuerzo es conocer tu margen de maniobra
La tasa de esfuerzo financiero no es simplemente un porcentaje que sirve para analizar una solicitud de financiación. También puede convertirse en una herramienta personal para entender hasta qué punto están comprometidos tus ingresos y cuánto margen tienes para tomar nuevas decisiones.
Conocer esta relación permite detectar situaciones que quizá no resultan evidentes cuando únicamente se observa el salario mensual. Una persona puede ganar más que antes y, sin embargo, encontrarse en una posición más ajustada si sus gastos y compromisos han aumentado todavía más.
Del mismo modo, una reducción de ingresos no tiene por qué convertirse inmediatamente en un problema si existe poco endeudamiento, capacidad de ahorro y un margen suficiente. La clave está en mirar el conjunto.
Antes de asumir una nueva cuota, comprar una vivienda, financiar un vehículo, cambiar de empleo, reducir la jornada o emprender, merece la pena detenerse y hacer números.
- ¿Cuánto entra cada mes?
- ¿Cuánto está comprometido?
- ¿Cuánto necesitas para vivir?
- ¿Cuánto puedes reservar?
- Y, sobre todo, ¿qué ocurriría si durante unos meses las cosas no salieran como esperabas?
Responder a estas preguntas puede ayudarte a tomar decisiones con mayor perspectiva y evitar que una obligación aparentemente asumible termine limitando demasiado tu capacidad económica.
¿Quieres saber si tu situación actual te deja suficiente margen?
Empieza con un cálculo sencillo: suma tus ingresos netos mensuales y las cuotas de tus principales compromisos financieros. Después, calcula qué porcentaje representan.
A continuación, analiza cuánto queda para cubrir las necesidades habituales, crear una reserva y afrontar gastos inesperados. El objetivo no es perseguir un porcentaje perfecto, sino entender cuánto margen real tienes.
Porque una economía saludable no consiste únicamente en poder pagar las facturas de hoy. También implica conservar suficiente capacidad para afrontar los cambios que puedan llegar mañana.