Cuando pensamos en cómo gestionamos nuestro dinero, solemos imaginar que las decisiones económicas se toman después de analizar los números, comparar alternativas y elegir la opción más conveniente. Sin embargo, en la práctica no siempre funciona así.
Comprar algo que no necesitábamos porque estaba rebajado, vender una inversión después de una caída por miedo a perder todavía más, mantener una suscripción que apenas utilizamos porque ya la hemos pagado durante meses o seguir una tendencia porque todo el mundo parece estar haciéndolo son situaciones bastante habituales.
En muchos casos, estas decisiones no se explican únicamente por una falta de conocimientos financieros. También interviene nuestra forma de pensar. El cerebro utiliza atajos mentales para tomar decisiones rápidamente. Estos mecanismos pueden resultar útiles en determinadas situaciones, pero también pueden llevarnos a interpretar la información de una manera poco objetiva, especialmente cuando existe incertidumbre, presión o una fuerte carga emocional.
Aquí aparecen los llamados sesgos financieros. Los sesgos financieros son tendencias de pensamiento que pueden influir en la manera en la que ahorramos, gastamos, invertimos o valoramos el riesgo. No significan que una persona sea poco racional ni que tome siempre malas decisiones. Todos podemos caer en ellos, incluso cuando tenemos experiencia y conocimientos sobre economía.
La dificultad está precisamente en que muchas veces no somos conscientes de que están influyendo en nuestras decisiones. Reconocerlos es un primer paso para reducir su impacto. A continuación, analizamos siete de los sesgos que pueden aparecer con mayor frecuencia cuando gestionamos nuestro dinero y algunas estrategias que pueden ayudarte a tomar decisiones más reflexivas.
¿Qué son los sesgos financieros y por qué afectan a tu dinero?
Los sesgos financieros son patrones de pensamiento que pueden alterar nuestra percepción sobre el dinero, el riesgo, las pérdidas, las oportunidades o el futuro.
Están relacionados con los sesgos cognitivos, es decir, determinadas tendencias que utiliza nuestro cerebro para procesar información y tomar decisiones. El problema aparece cuando ese atajo mental nos lleva a interpretar una situación económica de una manera que no coincide con los datos disponibles.
Por ejemplo, podemos considerar que un producto es barato simplemente porque antes tenía un precio superior, aunque su coste actual siga siendo elevado para nuestro presupuesto.
También podemos mantener una inversión que ya no encaja con nuestros objetivos simplemente porque hemos dedicado mucho tiempo a estudiarla. En ambos casos existe una explicación psicológica detrás de la decisión.
¿Por qué las emociones tienen tanta influencia en las decisiones económicas?
El dinero está relacionado con conceptos como seguridad, libertad, esfuerzo, incertidumbre y futuro. Por eso, es normal que determinadas decisiones económicas despierten emociones intensas.
- El miedo puede hacer que reaccionemos rápidamente ante una caída de los mercados.
- La euforia puede llevarnos a asumir más riesgo del que inicialmente habíamos previsto.
- La culpa puede provocar que evitemos gastar incluso cuando podemos permitírnoslo.
- La presión social puede empujarnos a comprar, invertir o contratar determinados productos porque otras personas lo hacen.
Por tanto, gestionar correctamente las finanzas personales no consiste únicamente en conocer conceptos económicos. También requiere reconocer cómo nuestras emociones pueden modificar la manera en la que interpretamos la información. Si quieres profundizar en cómo el dinero afecta a tu bienestar, puedes leer nuestro artículo sobre ansiedad financiera.
¿Qué es la aversión a la pérdida y cómo puede influir en tus decisiones?
La aversión a la pérdida describe una tendencia bastante conocida en economía conductual: las personas solemos experimentar una pérdida como algo más intenso que una ganancia equivalente.
Perder 100 euros puede generar una reacción emocional mayor que la satisfacción que produce ganar esos mismos 100 euros. Esto puede tener consecuencias importantes cuando tomamos decisiones económicas.
¿Cómo funciona la aversión a la pérdida?
Imagina que compras una inversión por 1.000 euros y, después de un tiempo, su valor baja hasta 850. Aunque la evolución futura sea incierta, puedes sentir una necesidad inmediata de vender para evitar que la pérdida aumente.
La decisión puede estar motivada principalmente por el deseo de dejar de experimentar esa sensación negativa.
El problema es que vender por miedo no siempre coincide con la estrategia que se había planteado inicialmente.
También puede ocurrir lo contrario. Una persona puede evitar completamente determinadas inversiones porque no quiere asumir la posibilidad de perder dinero, incluso cuando su horizonte temporal y su capacidad financiera permitirían valorar otras alternativas.
¿Cómo afecta este sesgo al ahorro y la inversión?
La aversión a la pérdida puede aparecer en diferentes ámbitos. Puede hacer que una persona mantenga demasiado dinero en efectivo por miedo a cualquier fluctuación, incluso cuando tiene objetivos a largo plazo.
También puede provocar decisiones impulsivas durante momentos de incertidumbre. En las inversiones, especialmente, es importante diferenciar entre una fluctuación temporal y un deterioro permanente de una inversión.
No significa que haya que ignorar las pérdidas ni mantener cualquier activo indefinidamente. Significa que una decisión debería basarse en el objetivo, el horizonte temporal, el riesgo asumido y la información disponible, no únicamente en la emoción del momento.
¿Qué es el efecto rebaño y por qué tendemos a hacer lo que hacen los demás?
El efecto rebaño aparece cuando una persona toma una decisión influida por el comportamiento de un grupo. En lugar de analizar una situación de manera independiente, puede asumir que si muchas personas están haciendo algo, probablemente sea una buena decisión.
Este comportamiento tiene una explicación lógica desde el punto de vista psicológico. Si muchas personas parecen coincidir en una determinada elección, podemos interpretarlo como una señal de que esas personas disponen de información que nosotros desconocemos. Sin embargo, que una decisión sea popular no significa necesariamente que sea adecuada.
¿Dónde aparece con más frecuencia el efecto rebaño?
Las inversiones son uno de los ámbitos donde puede resultar especialmente visible. Cuando determinados activos experimentan una fuerte subida y aparecen constantemente en redes sociales, medios de comunicación o conversaciones entre amigos, puede generarse la sensación de que todo el mundo está ganando dinero.
El miedo a quedarse fuera puede llevar a entrar en un momento en el que el precio ya ha aumentado considerablemente. También puede suceder durante una caída.
Si muchas personas venden al mismo tiempo, otras pueden hacerlo simplemente porque observan ese comportamiento, sin revisar si realmente ha cambiado la situación del activo.
¿Cómo evitar tomar decisiones financieras solo porque otros las toman?
Una buena práctica consiste en hacerse varias preguntas antes de actuar:
- ¿Qué estoy comprando exactamente?
- ¿Por qué considero que puede ser adecuado para mí?
- ¿Qué riesgo estoy asumiendo?
- ¿Cuánto tiempo puedo mantener esta decisión?
- ¿Qué ocurriría si el resultado fuera peor de lo esperado?
Si no podemos responderlas, quizá todavía no tengamos suficiente información para decidir. En cómo saber si estás preparado para invertir de verdad repasamos qué conviene tener claro antes de dar ese paso.
¿Qué es el exceso de confianza y cómo puede afectar a tus finanzas?
El exceso de confianza aparece cuando sobrevaloramos nuestros conocimientos, habilidades o capacidad para anticipar acontecimientos. En el ámbito financiero puede llevarnos a pensar que sabemos cuándo comprar, cuándo vender o qué ocurrirá con determinados mercados.
Una persona puede haber acertado varias veces y comenzar a creer que sus decisiones son mejores de lo que realmente son. El problema es que un buen resultado no siempre demuestra que la estrategia utilizada fuera correcta.
¿Por qué acertar varias veces puede aumentar el riesgo?
Supongamos que una persona realiza tres inversiones y obtiene buenos resultados. Puede empezar a aumentar progresivamente las cantidades porque interpreta esos resultados como una confirmación de su capacidad para anticipar el mercado.
El problema es que los mercados incluyen una enorme cantidad de variables difíciles de prever. Una estrategia que ha funcionado anteriormente puede no funcionar de la misma manera en otro contexto.
El exceso de confianza puede llevar a asumir posiciones demasiado grandes, concentrar demasiado el patrimonio o tomar decisiones sin analizar adecuadamente los riesgos.
¿Cómo detectar un exceso de confianza?
Una señal puede ser la dificultad para aceptar que no sabemos algo. También puede aparecer cuando una persona considera innecesario consultar información adicional porque está convencida de conocer el resultado.
Otra señal es atribuir todos los resultados positivos a la propia habilidad y todos los negativos a factores externos.
Una visión más equilibrada consiste en reconocer tanto lo que sabemos como aquello que no podemos prever.
¿Qué es el sesgo del presente y por qué cuesta tanto pensar en el futuro?
El sesgo del presente describe nuestra tendencia a dar más importancia a las recompensas inmediatas que a los beneficios futuros. Es una de las razones por las que ahorrar puede resultar difícil.
El futuro parece lejano, mientras que gastar 100 euros hoy produce una satisfacción inmediata.
¿Cómo aparece en la vida cotidiana?
Imagina que tienes dos opciones:
Guardar 150 euros este mes para unas vacaciones dentro de un año.
O gastar esos 150 euros ahora en diferentes compras.
El beneficio de ahorrar llegará mucho más tarde. En cambio, el consumo proporciona una recompensa inmediata.
Algo parecido sucede con objetivos como la jubilación, la creación de un fondo de emergencia o la compra de una vivienda. El beneficio se encuentra en el futuro, por lo que puede resultar más difícil mantener la motivación.
¿Cómo reducir la influencia del sesgo del presente?
Una estrategia útil consiste en convertir los objetivos futuros en acciones automáticas.
Por ejemplo, programar una transferencia periódica justo después de recibir los ingresos. De esta forma, el ahorro no depende completamente de la fuerza de voluntad que tengamos al final del mes. También puede ayudar visualizar el objetivo.
No es lo mismo pensar simplemente «quiero ahorrar» que saber que cada aportación nos acerca a una vivienda, un viaje, unos estudios o una reserva para imprevistos. Precisamente eso es lo que propone la planificación financiera por objetivos.
¿Qué es el sesgo de anclaje y cómo puede distorsionar la percepción del precio?
El sesgo de anclaje aparece cuando damos demasiado peso a la primera cifra o referencia que recibimos. Una vez establecido ese punto de partida, puede influir en nuestra valoración posterior aunque no sea realmente relevante.
¿Cómo funciona el anclaje en las compras?
Imagina que ves una chaqueta marcada inicialmente en 300 euros y posteriormente rebajada a 180. La cifra de 300 euros funciona como referencia. Puedes interpretar automáticamente los 180 como una gran oportunidad.
Sin embargo, la pregunta importante debería ser cuánto vale realmente ese producto y si 180 euros encajan con tu presupuesto. El descuento puede ser real y, aun así, la compra puede no ser necesaria.
¿Cómo aparece este sesgo en decisiones más importantes?
El anclaje también puede afectar a una negociación salarial, al precio de una vivienda o a la valoración de un vehículo.
Si el primer precio que escuchamos es muy elevado, las siguientes cantidades pueden parecernos razonables por comparación, aunque objetivamente sigan siendo altas.
Por eso, antes de tomar una decisión importante conviene buscar referencias independientes y comparar diferentes alternativas.
¿Qué es el sesgo de confirmación y por qué buscamos información que nos da la razón?
El sesgo de confirmación aparece cuando tendemos a buscar, recordar o interpretar información que coincide con nuestras ideas previas.
En lugar de preguntarnos si estamos equivocados, podemos buscar argumentos que confirmen nuestra decisión. Este comportamiento es especialmente relevante en un entorno donde tenemos acceso constante a opiniones, redes sociales y contenidos personalizados.
¿Cómo puede afectar a una decisión financiera?
Imagina que estás convencido de que una determinada inversión va a subir. Si buscas información sobre ella, probablemente encontrarás tanto argumentos favorables como críticas.
El sesgo de confirmación puede hacer que prestes más atención a los primeros y descartes rápidamente los segundos. El resultado es una visión incompleta.
¿Cómo combatirlo?
Una técnica sencilla consiste en buscar deliberadamente argumentos en contra de nuestra propia posición.
En lugar de preguntar:
«¿Por qué debería comprarlo?»
podemos añadir:
«¿Qué razones tendría para no comprarlo?»
También puede ser útil consultar fuentes diferentes y evitar basar una decisión importante en una única opinión.
¿Qué es el efecto del coste hundido y por qué cuesta tanto abandonar una mala decisión?
El efecto del coste hundido aparece cuando mantenemos una decisión porque ya hemos invertido dinero, tiempo o esfuerzo en ella, aunque continuar no sea necesariamente la mejor opción.
El razonamiento suele ser: «Ya he gastado demasiado como para dejarlo ahora». Sin embargo, el dinero o el tiempo que ya se ha perdido no puede recuperarse simplemente continuando.
¿Cómo aparece este comportamiento en nuestras finanzas?
Puede ocurrir con una suscripción que apenas utilizamos. Llevamos pagando un año y pensamos que sería desperdiciar ese dinero cancelarla. Pero el dinero ya pagado no volverá.
La verdadera pregunta debería ser si queremos continuar pagando a partir de ahora. También puede aparecer en un vehículo que genera constantemente gastos de reparación, en un negocio que acumula pérdidas o en una inversión que ya no encaja con nuestros objetivos.
¿Cómo saber si estás cayendo en el coste hundido?
Una pregunta muy útil es:
«Si hoy no hubiera invertido nada en esta decisión, ¿volvería a elegirla?»
Si la respuesta es no, merece la pena analizar por qué se continúa. El pasado puede proporcionar información, pero no debería obligarnos automáticamente a seguir tomando la misma dirección. Esta idea está muy relacionada con el coste de oportunidad: lo importante es qué alternativas tienes a partir de hoy.
¿Cómo evitar que los sesgos financieros controlen tus decisiones?
Eliminar completamente los sesgos es prácticamente imposible, forman parte de nuestra manera de procesar información.
El objetivo no debería ser convertirse en una persona completamente racional, sino establecer mecanismos que reduzcan la influencia de las emociones y los impulsos cuando tomamos decisiones importantes.
Establece reglas antes de decidir
Las reglas pueden funcionar como una barrera frente a las decisiones impulsivas.
Por ejemplo, puedes establecer que cualquier compra superior a determinada cantidad requiere esperar 24 o 48 horas antes de realizarla. En el caso de las inversiones, puedes definir previamente cuánto riesgo estás dispuesto a asumir o qué porcentaje de tu patrimonio quieres destinar a determinados activos.
La ventaja de establecer estas condiciones antes de que aparezca la emoción es que no tienes que decidirlas en el momento de mayor presión.
Date tiempo antes de tomar decisiones importantes
La urgencia puede distorsionar nuestro razonamiento. Frases como «última oportunidad», «compra ahora» o «todo el mundo está entrando» están diseñadas para provocar una reacción rápida.
No todas las decisiones económicas necesitan tomarse inmediatamente. Cuando sea posible, dormir una noche antes de aceptar una compra, financiación o inversión puede ayudar a verla con mayor perspectiva. Te lo explicamos con más detalle en cómo tomar una gran decisión financiera.
Utiliza datos y no únicamente sensaciones
Las emociones proporcionan información sobre cómo nos sentimos, pero no siempre indican cuál es la mejor decisión.
- Antes de comprar, compara precios.
- Antes de endeudarte, calcula el coste total.
- Antes de invertir, analiza el riesgo.
- Antes de ahorrar para un objetivo, determina cuánto necesitas y cuánto tiempo tienes.
Convertir una decisión emocional en una serie de preguntas concretas puede reducir considerablemente la posibilidad de actuar por impulso.
Crea un plan financiero
Tener objetivos definidos ayuda a evitar que cada decisión se tome de manera aislada. Si sabes cuánto necesitas reservar para una emergencia, cuánto quieres destinar a un proyecto personal y qué cantidad puedes utilizar para ocio, resulta más sencillo valorar si una compra encaja realmente con tus prioridades.
La planificación también permite separar las decisiones importantes de los impulsos del momento.
Busca una segunda opinión
Consultar a otra persona puede ser especialmente útil cuando existe una fuerte carga emocional.
No significa delegar la decisión, significa introducir una perspectiva diferente.
Un familiar, una persona de confianza o un profesional especializado puede detectar riesgos o preguntas que quizá no habíamos considerado. Eso sí, la segunda opinión debería servir para ampliar el análisis, no para sustituir nuestro propio criterio.
¿Se pueden eliminar completamente los sesgos financieros?
No, y entenderlo es importante. Los sesgos forman parte del funcionamiento normal de nuestro cerebro. Incluso las personas con conocimientos financieros pueden verse afectadas por ellos.
La diferencia está en reconocer que existen y crear sistemas que ayuden a reducir su impacto.
Por ejemplo, automatizar el ahorro disminuye la dependencia de la fuerza de voluntad. Establecer límites de gasto puede reducir las compras impulsivas. Diversificar puede disminuir la dependencia de una única inversión, comparar varias alternativas puede reducir el efecto de anclaje, buscar argumentos contrarios ayuda a combatir el sesgo de confirmación y establecer criterios previamente definidos puede ayudar frente al exceso de confianza.
No se trata de controlar cada pensamiento, sino de diseñar un entorno que favorezca decisiones más conscientes.
¿Por qué conocer tus sesgos puede mejorar tu relación con el dinero?
Comprender cómo funciona nuestra mente puede ser tan útil como conocer conceptos básicos de finanzas personales.
Una persona puede saber calcular una rentabilidad y, aun así, vender presa del miedo cuando el mercado cae. Puede conocer la importancia del ahorro y continuar gastando todo su dinero porque las recompensas inmediatas tienen mayor peso.
Puede saber que debe comparar precios y, sin embargo, dejarse influir por la primera cifra que ve. El conocimiento técnico es importante, pero no siempre suficiente.
Reconocer nuestros propios patrones de comportamiento permite crear mecanismos para compensarlos. Además, puede ayudarnos a abandonar la idea de que todas nuestras decisiones económicas deben ser perfectamente racionales.
Somos personas, no calculadoras. Tenemos emociones, experiencias, preferencias y miedos. La clave está en conocerlos y evitar que sean los únicos responsables de nuestras decisiones.
¿Cómo aplicar estos conocimientos a tus decisiones del día a día?
No es necesario esperar a tomar una gran decisión para empezar a observar estos comportamientos.
Puedes comenzar con situaciones cotidianas.
- Antes de realizar una compra importante, pregúntate si la quieres realmente o si el descuento está condicionando tu percepción.
- Antes de seguir una inversión que está de moda, analiza si encaja con tus objetivos.
- Antes de mantener una suscripción que no utilizas, olvida cuánto has pagado hasta ahora y valora únicamente si quieres seguir pagando.
- Antes de gastar dinero hoy en algo que no necesitas, recuerda qué objetivo futuro podría financiar esa cantidad.
Y cuando estés completamente convencido de tener razón, busca al menos un argumento que pueda demostrar lo contrario.
Estas pequeñas pausas pueden parecer insignificantes, pero ayudan a introducir un espacio entre el impulso y la decisión.
¿Qué relación existe entre los sesgos financieros y la planificación?
La planificación financiera puede funcionar como una herramienta para reducir la influencia de determinados sesgos.
Cuando no existe un plan, cada decisión se toma prácticamente desde cero.
- ¿Cuánto gasto este mes?
- ¿Invierto ahora?
- ¿Puedo permitirme esta compra?
- ¿Debería contratar esta financiación?
En cambio, cuando existen objetivos definidos y reglas previamente establecidas, muchas de estas decisiones ya tienen un marco de referencia.
Por ejemplo, si tienes establecido que necesitas mantener una determinada cantidad como reserva de emergencia, será más fácil evitar utilizarla para una compra impulsiva.
Si has definido una cantidad mensual para ocio, también será más sencillo saber cuándo estás superando el presupuesto.
La planificación no elimina las emociones, pero puede limitar su capacidad para modificar continuamente el rumbo.
Un último punto: equivocarse también forma parte del aprendizaje financiero
Reconocer un sesgo después de haber tomado una mala decisión puede resultar incómodo.
Es posible pensar:
«¿Cómo no me di cuenta antes?»
Sin embargo, castigarse por una decisión pasada no suele aportar demasiado.
Lo más útil es analizar qué ocurrió.
- ¿Qué información tenías?
- ¿Qué emoción estaba presente?
- ¿Había presión para decidir rápidamente?
- ¿Te dejaste influir por otras personas?
- ¿Estabas intentando recuperar una pérdida?
- ¿Habías definido previamente algún criterio?
Responder a estas preguntas puede ayudarte a detectar patrones que vuelvan a aparecer en el futuro.
La educación financiera no consiste únicamente en aprender conceptos. También implica conocerse mejor como persona cuando hay dinero en juego.
Conclusión: conocer tus sesgos para tomar decisiones financieras más conscientes
Los sesgos financieros pueden influir en decisiones que aparentemente tomamos de manera racional.
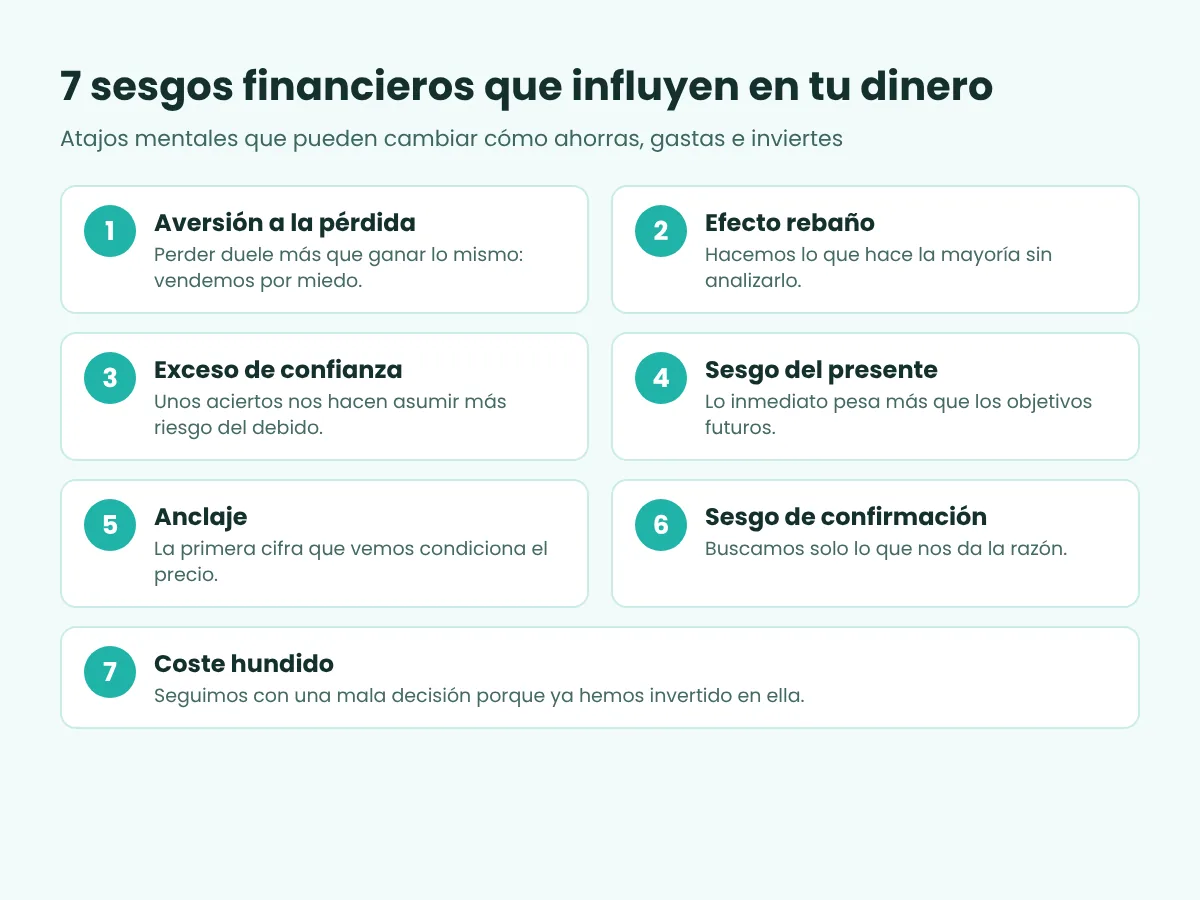
La aversión a la pérdida puede hacer que reaccionemos impulsivamente ante una caída. El efecto rebaño puede llevarnos a seguir tendencias sin analizarlas. El exceso de confianza puede hacernos asumir más riesgo del necesario. El sesgo del presente puede dificultar el ahorro para objetivos lejanos.
El anclaje puede modificar nuestra percepción de los precios, el sesgo de confirmación puede hacer que busquemos únicamente información que nos dé la razón y el efecto del coste hundido puede mantenernos vinculados a decisiones que ya no tienen sentido.
Ninguno de estos mecanismos significa que gestionemos mal el dinero por definición. Son tendencias humanas que pueden aparecer en determinados momentos. La diferencia está en aprender a identificarlas.
Crear reglas, esperar antes de tomar decisiones importantes, comparar información, utilizar datos, establecer objetivos y buscar una segunda opinión son algunas herramientas que pueden ayudarnos a introducir mayor reflexión en nuestras decisiones económicas.
En este sentido, conocer nuestros propios patrones de comportamiento puede ser tan importante como conocer los conceptos básicos de ahorro, inversión o endeudamiento.
¿Quieres tomar mejores decisiones con tu dinero?
El primer paso no tiene por qué ser complicado. La próxima vez que tengas que realizar una compra importante, contratar financiación o tomar una decisión relacionada con tus ahorros, detente unos minutos y pregúntate qué está influyendo realmente en tu elección.
- ¿Estás actuando por miedo?
- ¿Porque todo el mundo lo está haciendo?
- ¿Porque ya has invertido demasiado para echarte atrás?
- ¿Porque quieres una recompensa inmediata?
- ¿Porque solo estás buscando información que confirme lo que ya piensas?
Ese pequeño ejercicio puede ayudarte a tomar distancia y valorar la decisión desde una perspectiva diferente.
En CVGroup entendemos que una buena gestión financiera no depende únicamente de los números. También requiere comprender cómo las emociones, los hábitos y los patrones de comportamiento pueden influir en nuestras decisiones.
Porque conocer mejor cómo pensamos también puede ayudarnos a gestionar mejor nuestro dinero.