Septiembre con la vuelta al cole. Diciembre con los regalos, las comidas y los viajes. El seguro del coche que llega en marzo, el IBI en otoño, la declaración de la renta que a veces sale a pagar. Cada año ocurre lo mismo y, aun así, sin un presupuesto anual personal muchas personas viven estos meses como si fueran una sorpresa.
El motivo suele ser sencillo: organizan su dinero únicamente mes a mes. Saben cuánto ingresan y cuánto gastan de forma habitual, pero no tienen una visión del año completo. Y cuando llega un mes especialmente caro, la única salida es tirar de los ahorros, de la tarjeta de crédito o aplazar pagos.
Un presupuesto anual personal permite cambiar esa dinámica. No se trata de controlar cada euro con una hoja de cálculo infinita, sino de mirar el año con perspectiva, detectar con antelación los meses más exigentes y repartir esos gastos para que no desequilibren tus finanzas.
En este artículo te explicamos qué es un presupuesto anual personal, qué debe incluir, cómo crearlo paso a paso y qué errores conviene evitar para que funcione de verdad.
Qué es un presupuesto anual personal y para qué sirve
Un presupuesto anual personal es una previsión de todos tus ingresos y gastos durante los próximos doce meses. A diferencia del presupuesto mensual, que se centra en el día a día, el anual incluye también aquellos gastos que aparecen una o dos veces al año y que, precisamente por eso, son los que más se olvidan.
Diferencia entre presupuesto mensual y anual
El presupuesto mensual responde a la pregunta «¿cuánto puedo gastar este mes?». El presupuesto anual responde a otra más útil: «¿qué va a ocurrir con mi dinero este año y cómo me preparo?».
Los dos son complementarios. El mensual sirve para el control cotidiano; el anual, para la planificación. Si solo tienes el primero, es habitual que los meses tranquilos parezcan holgados y que esa sensación desaparezca de golpe cuando llega un gasto grande.
Una visión global de ingresos y gastos
Ver el año completo ayuda a entender cuánto dinero entra y sale realmente. Muchas personas se sorprenden al sumar los gastos puntuales: seguros, impuestos, vacaciones o regalos pueden representar varios miles de euros al año que no aparecen en el presupuesto mensual.
Detectar los meses especialmente exigentes
Cuando colocas cada gasto en su mes, los picos se hacen visibles. Saber en enero que septiembre y diciembre serán meses caros te da tiempo para prepararte, en lugar de reaccionar cuando ya ha llegado el cargo.
Qué debes incluir en tu presupuesto anual personal
Un buen presupuesto anual no tiene por qué ser complejo, pero sí completo. Estas son las partidas que no deberían faltar.
- Ingresos: nómina o ingresos profesionales, pagas extra, alquileres, rendimientos de inversiones u otros ingresos previsibles. Si son irregulares, conviene usar una estimación prudente.
- Gastos fijos: hipoteca o alquiler, suministros, cuotas de préstamos, colegios, suscripciones y otros pagos que se repiten cada mes con un importe parecido.
- Gastos variables: alimentación, transporte, ocio, ropa o restaurantes. Cambian de un mes a otro, pero puedes estimarlos con los datos del año anterior.
- Deudas: cuotas y fechas de vencimiento. Si quieres saber si el peso de tus deudas es razonable respecto a tus ingresos, te lo explicamos en nuestro artículo sobre la tasa de esfuerzo financiero.
- Ahorro e inversión: la cantidad que quieres reservar a lo largo del año para tus objetivos.
- Gastos puntuales previstos: aquellos que sabes que llegarán, aunque no cada mes.
Cómo identificar los gastos que aparecen solo una o dos veces al año
Los gastos puntuales son la pieza clave del presupuesto anual. No son imprevistos: sabemos que llegarán, solo que no todos los meses. Los más habituales son estos:
- Seguros: hogar, coche, vida o salud cuando se pagan de forma anual o semestral.
- Impuestos: IBI, impuesto de circulación, tasa de basuras o un posible resultado a pagar en la declaración de la renta.
- Matrículas y vuelta al cole: libros, material, uniformes, actividades extraescolares o matrículas universitarias.
- Vacaciones: viajes de verano, puentes y escapadas.
- Navidad y regalos: cumpleaños, celebraciones, comidas familiares y compromisos sociales.
- Mantenimiento del coche o de la vivienda: revisiones, ITV, neumáticos, pequeñas reformas o la derrama de la comunidad.
Una forma sencilla de encontrarlos es revisar los extractos bancarios de los últimos doce meses y marcar cualquier cargo que no se repita cada mes. En poco tiempo tendrás una lista bastante completa.
Cómo crear tu presupuesto anual personal paso a paso
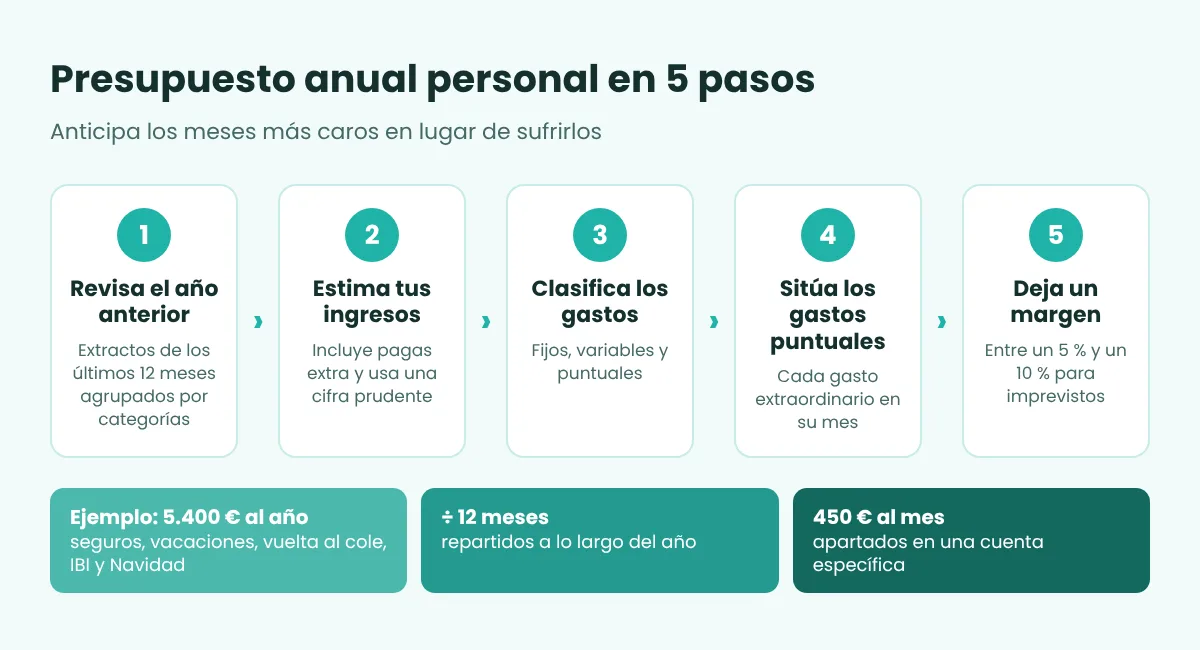
1. Revisa los movimientos del año anterior
El mejor punto de partida es lo que ya ha pasado. Descarga los movimientos de tus cuentas y tarjetas de los últimos doce meses y agrúpalos por categorías. No hace falta una precisión absoluta: el objetivo es tener una referencia realista.
2. Estima tus ingresos
Anota los ingresos que esperas recibir cada mes, incluidas las pagas extra. Si tus ingresos son variables, por ejemplo si eres autónomo, utiliza una cifra conservadora. Es preferible que el año termine mejor de lo previsto que al revés.
3. Clasifica los gastos
Separa los gastos fijos, variables y puntuales. Si no lo has hecho antes, puede resultarte útil empezar por organizar tus finanzas personales desde cero.
4. Coloca los gastos extraordinarios en su mes
Crea una tabla con los doce meses y sitúa cada gasto puntual en el mes en que se paga. Así verás de inmediato qué meses concentran más salidas.
5. Reserva un margen para imprevistos
Por mucho que planifiques, siempre aparecerá algo que no estaba previsto: una avería, una visita al dentista o un electrodoméstico que deja de funcionar. Incluir un margen, por ejemplo entre un 5 % y un 10 % de los gastos, evita que el presupuesto se rompa al primer contratiempo.
Cómo repartir los grandes gastos dentro del presupuesto anual
Detectar los meses caros es el primer paso. El segundo es repartir su impacto a lo largo del año.
Convierte los gastos anuales en pequeñas cantidades mensuales
La idea es sencilla: suma todos los gastos puntuales del año y divide el total entre doce. Esa es la cantidad que deberías apartar cada mes para que, cuando llegue el cargo, el dinero ya esté disponible.
Crea fondos específicos
Muchas personas encuentran útil separar ese dinero en una cuenta distinta de la habitual, o incluso en varios «sobres» con nombre propio: seguros, vacaciones, Navidad, coche. Ver cada fondo crecer mes a mes da tranquilidad y evita la tentación de gastarlo en otra cosa.
Un ejemplo práctico
Imaginemos una familia con estos gastos puntuales a lo largo del año:
| Gasto | Mes | Importe |
|---|---|---|
| Seguro del coche | Marzo | 540 € |
| Vacaciones de verano | Julio | 2.400 € |
| Vuelta al cole | Septiembre | 720 € |
| IBI | Octubre | 480 € |
| Navidad y regalos | Diciembre | 900 € |
| Mantenimiento del coche e ITV | Varios | 360 € |
| Total | 5.400 € |
Si esperan a que llegue cada gasto, julio y diciembre serán meses muy difíciles. En cambio, si apartan 450 euros al mes (5.400 € ÷ 12) en una cuenta específica, cada pago llegará cubierto y el resto de los meses mantendrán su equilibrio.
Cómo incluir ahorro y objetivos en tu presupuesto anual personal
El ahorro, una partida más
Uno de los cambios más útiles es tratar el ahorro como un gasto planificado y no como lo que sobra a final de mes. Si decides que vas a ahorrar 300 euros al mes, inclúyelos en el presupuesto desde el principio, igual que harías con el alquiler. Si no sabes por dónde empezar, te ayudamos a calcular tu capacidad de ahorro.
Objetivos a corto, medio y largo plazo
El presupuesto anual también es el lugar para ordenar tus objetivos:
- Corto plazo: completar el fondo de emergencia o pagar las vacaciones sin financiar.
- Medio plazo: la entrada de una vivienda, un cambio de coche o una reforma.
- Largo plazo: la jubilación, los estudios de los hijos o la construcción de un patrimonio.
Ponerle fecha y cantidad a cada uno facilita decidir cuánto destinar este año. Es el enfoque de la planificación financiera por objetivos y, cuando una parte de ese ahorro se destina a invertir, de la planificación de inversiones.
Errores frecuentes al crear un presupuesto anual
- Ser demasiado optimista. Calcular los ingresos al alza y los gastos a la baja hace que el presupuesto parezca cómodo en papel, pero se rompa en la práctica.
- Olvidar los pequeños gastos estacionales. Cumpleaños, comidas de empresa, rebajas o actividades de verano. Por separado parecen poca cosa; juntos, no.
- No dejar margen. Un presupuesto sin espacio para imprevistos se descuadra al primer contratiempo y genera la sensación de que planificar no sirve.
- Crear un presupuesto excesivamente rígido. Si no deja espacio para el ocio o para pequeños caprichos, es difícil mantenerlo durante doce meses. Un presupuesto realista es el que se puede cumplir.
Cada cuánto revisar tu presupuesto anual personal
Un presupuesto anual no es un documento que se hace en enero y se olvida. Para que sea útil conviene revisarlo con cierta frecuencia:
- Revisión mensual breve: diez o quince minutos para comparar lo previsto con lo real y comprobar que los fondos específicos van creciendo.
- Ajustes trimestrales: corregir estimaciones que se han quedado cortas o largas y reorganizar las partidas si es necesario.
- Cuando cambian las circunstancias: un cambio de trabajo, el nacimiento de un hijo, una mudanza o una subida de la hipoteca obligan a rehacer las cuentas.
Anticiparse para decidir con tranquilidad
Un presupuesto anual personal permite dejar de enfrentarse a determinados gastos como si fueran sorpresas y empezar a anticiparlos dentro de una estrategia financiera. Los meses caros seguirán existiendo, pero dejarán de desequilibrar tus cuentas y de obligarte a tirar de ahorros o de financiación.
Y, sobre todo, te da algo que no aparece en ninguna hoja de cálculo: la tranquilidad de saber que el dinero está organizado para lo que viene.
¿Quieres preparar tu presupuesto para el próximo año?
En CVGroup Vilaseca Méndez, Clara Vilaseca e Iván Méndez ayudan a personas y familias a ordenar sus finanzas, anticipar los gastos del año y definir cuánto pueden destinar a sus objetivos. Porque planificar el año completo es la mejor manera de que ningún mes te pille por sorpresa.