Tener inversiones no es lo mismo que tener una planificación de inversiones. Muchas personas tienen dinero repartido en distintos productos: un fondo que les ofrecieron en el banco hace años, un plan de pensiones contratado a final de año por la ventaja fiscal, algunas acciones compradas por recomendación de un amigo, un depósito y, quizá, una vivienda en alquiler.
Cada una de esas decisiones pudo tener sentido en su momento. El problema aparece cuando se observan todas juntas y no responden a una estrategia común. Es difícil saber qué riesgo se está asumiendo en conjunto, qué rentabilidad real se está obteniendo, cuánto se paga en comisiones o qué objetivo cubre cada inversión.
La planificación de inversiones consiste precisamente en dar coherencia a todo ese patrimonio. Parte de tus objetivos, asigna el dinero según el plazo en que lo vas a necesitar y define cómo repartirlo, cómo revisarlo y cuándo ajustarlo.
En este artículo explicamos qué es la planificación de inversiones, cómo detectar si tus inversiones carecen de un plan y qué pasos seguir para ordenar tu dinero.
¿Qué es la planificación de inversiones?
La planificación de inversiones es el proceso de organizar el dinero que se destina a invertir en función de unos objetivos concretos, un horizonte temporal y un nivel de riesgo asumible.
La diferencia entre invertir y planificar
Invertir es la acción de comprar un activo. Planificar es decidir, antes, para qué se invierte, cuánto, durante cuánto tiempo y cómo encaja cada inversión con el resto del patrimonio.
Una persona puede invertir sin planificar: elige productos uno a uno según la oportunidad del momento. Quien planifica, en cambio, decide primero la estructura y después busca los productos que encajan en ella.
Su relación con la planificación financiera global
La planificación de inversiones forma parte de una planificación financiera más amplia. Antes de invertir hay que tener en cuenta los ingresos, los gastos, las deudas, el fondo de emergencia y los objetivos personales y familiares. Si quieres revisar ese punto de partida, te recomendamos leer sobre la planificación financiera por objetivos.
Señales de que tus inversiones no tienen un plan
No siempre es evidente que una cartera carece de estrategia. Estas señales pueden ayudarte a detectarlo.
Productos contratados por oferta o recomendación puntual
Si la mayoría de tus inversiones llegaron porque te las ofrecieron en una visita a la oficina, por una campaña comercial o por la recomendación de un conocido, es probable que respondan más a la oportunidad del momento que a tus necesidades.
No sabes qué riesgo ni qué rentabilidad real tienes
Muchas personas conocen la rentabilidad de algún producto concreto, pero no la del conjunto. Tampoco saben qué parte de su patrimonio está en activos de riesgo y qué parte en activos más estables. Sin esa visión global es difícil tomar buenas decisiones.
Todo está concentrado en una entidad o en un solo activo
Tener todas las inversiones en la misma entidad, en el mismo tipo de producto o en inmuebles puede aumentar el riesgo sin que uno sea consciente. La concentración inmobiliaria es especialmente habitual en España: muchas familias tienen la mayor parte de su patrimonio en vivienda.
No sabes para qué es cada inversión
Si al revisar tus inversiones no puedes decir para qué objetivo es cada una ni cuándo vas a necesitar ese dinero, falta un plan que lo ordene.
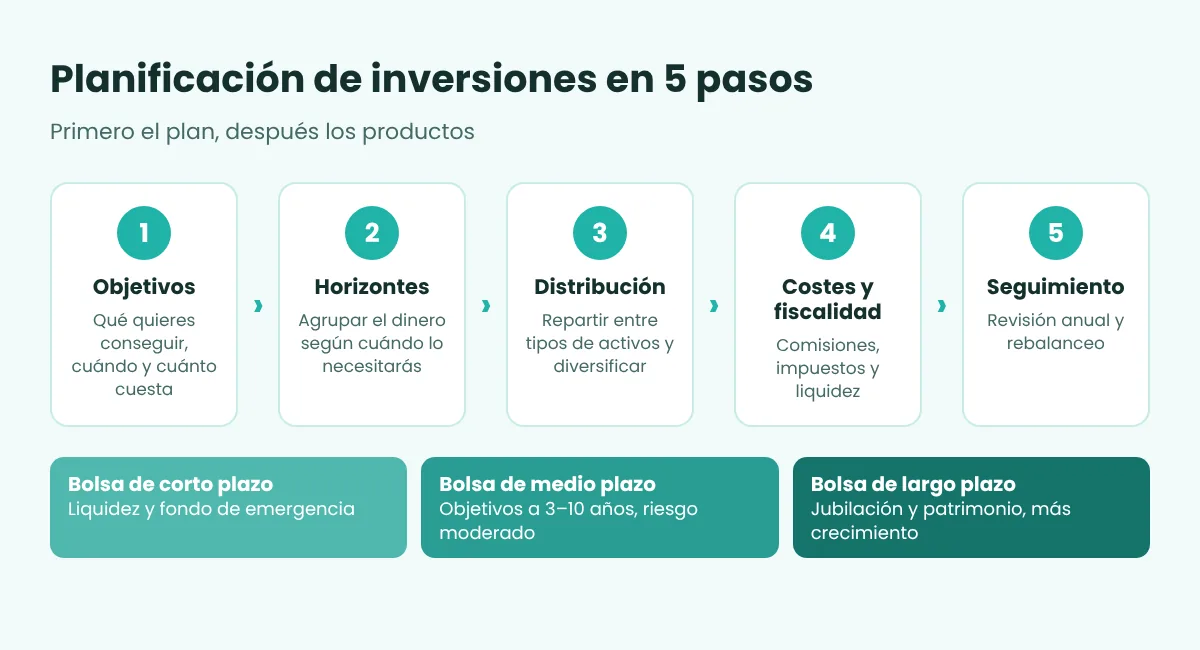
Paso 1: parte de tus objetivos
El punto de partida de cualquier planificación de inversiones son los objetivos. Sin ellos, cualquier decisión puede parecer válida.
Enumerar los objetivos
Haz una lista de lo que quieres conseguir con tu dinero en los próximos años: comprar o cambiar de vivienda, pagar los estudios de tus hijos, complementar la jubilación, reducir la jornada laboral, crear un colchón para emprender o, simplemente, construir patrimonio.
Ponerles plazo e importe
Cada objetivo necesita una fecha aproximada y una cantidad. «Ahorrar para la universidad» se convierte en «reunir 30.000 euros en diez años». Con esa información puedes calcular cuánto necesitas aportar y qué rentabilidad sería razonable buscar.
Priorizarlos
Rara vez es posible atender todos los objetivos a la vez con la misma intensidad. Conviene decidir cuáles son prioritarios, cuáles son flexibles y cuáles podrían aplazarse si fuera necesario.
Paso 2: asigna el dinero por horizontes temporales
Una forma sencilla de ordenar las inversiones es agruparlas según el momento en que vas a necesitar el dinero.
Corto plazo: liquidez
El dinero que puedes necesitar en los próximos dos o tres años, incluido el fondo de emergencia, debería estar en activos con poca oscilación y fácil disponibilidad. Aquí la prioridad es conservar el capital.
Medio plazo
Para objetivos situados entre tres y diez años vista puede asumirse algo más de riesgo, combinando activos más estables con otros de mayor potencial de crecimiento.
Largo plazo
El dinero que no vas a necesitar en más de diez años, como el destinado a la jubilación, puede asumir más oscilaciones a cambio de un mayor potencial de rentabilidad. El tiempo permite recuperarse de las caídas temporales.
El método de las «bolsas» de dinero
Una herramienta práctica es imaginar tu patrimonio dividido en varias bolsas, una para cada horizonte temporal u objetivo. Cada bolsa tiene su propia estrategia y su propio nivel de riesgo. Así, una caída de los mercados no afecta al dinero que necesitas el año que viene, y la bolsa de largo plazo puede invertirse sin la presión de tener que venderla pronto.
Paso 3: decide la distribución de activos y diversifica
Una vez asignado el dinero por plazos, hay que decidir cómo repartir cada bolsa entre distintos tipos de activos.
La combinación de distintos tipos de activos
La distribución de activos es la proporción que se destina a renta variable, renta fija, liquidez, inmuebles u otras inversiones. Esta decisión suele tener más influencia en el resultado a largo plazo que la elección de un producto concreto.
Diversificar por tipo, zona geográfica y plazo
Diversificar no consiste solo en tener varios productos. Si todos invierten en lo mismo, la diversificación es aparente. Conviene repartir entre distintos tipos de activos, sectores, zonas geográficas y vencimientos.
Evitar la concentración, también la inmobiliaria
Los inmuebles pueden formar parte de un patrimonio equilibrado, pero tener la mayor parte del dinero en ellos implica poca liquidez y una dependencia elevada de un único mercado. En invertir como los grandes patrimonios explicamos cómo se diversifica en patrimonios más amplios.
Paso 4: ten en cuenta los costes, la fiscalidad y la liquidez
Dos carteras con la misma distribución de activos pueden obtener resultados muy diferentes según cómo se gestionen estos tres factores.
Comisiones y su impacto a largo plazo
Las comisiones se cobran tanto si la inversión gana como si pierde. Una diferencia de costes de un punto porcentual al año, acumulada durante dos décadas, puede suponer una parte importante del patrimonio final. Por eso conviene conocer y comparar los costes de cada producto.
El impacto fiscal de las decisiones
Cada tipo de inversión tiene una fiscalidad propia: cuándo se paga, sobre qué y a qué tipo. Planificar permite tomar decisiones teniendo en cuenta este factor, por ejemplo al elegir el momento de vender o al decidir qué productos utilizar para cada objetivo.
Disponibilidad del dinero cuando se necesita
Algunas inversiones permiten recuperar el dinero en pocos días y otras lo mantienen inmovilizado durante años o tienen penalizaciones por salida anticipada. La liquidez de cada inversión debe encajar con el plazo del objetivo al que está asignada.
Paso 5: haz seguimiento y rebalancea
Un plan de inversión no se diseña una vez y se olvida. Necesita revisiones periódicas.
Una revisión anual
Una vez al año conviene comprobar si la distribución de activos sigue siendo la prevista, si los objetivos avanzan al ritmo esperado y si los costes siguen siendo razonables.
Ajustes ante cambios vitales
Un cambio de trabajo, el nacimiento de un hijo, una herencia, una separación o la cercanía de la jubilación pueden modificar los objetivos y el perfil de riesgo. Son momentos para revisar el plan, no solo para reaccionar.
Rebalancear sin reaccionar a las noticias
Con el tiempo, los activos que más suben ganan peso en la cartera y alteran el equilibrio inicial. Rebalancear consiste en devolver la cartera a la distribución prevista. La diferencia con reaccionar a las noticias es que el rebalanceo sigue reglas definidas de antemano, mientras que la reacción suele estar guiada por el miedo o la euforia del momento.
Errores frecuentes al planificar las inversiones
Empezar por el producto
Elegir primero un fondo, una acción o un inmueble y buscar después un objetivo que lo justifique es una de las causas más habituales de carteras desordenadas. El orden lógico es el contrario: objetivos, plazos, riesgo y, por último, productos.
Mezclar el dinero de distintos objetivos
Cuando todo el dinero está en el mismo sitio, es fácil utilizar el ahorro de la jubilación para un gasto imprevisto o mantener en activos de riesgo un dinero que se necesitará pronto.
No tener en cuenta el patrimonio completo
Muchas personas planifican sus inversiones financieras sin considerar la vivienda, los planes de pensiones o el dinero de la cuenta corriente. Mirar solo una parte puede dar una imagen equivocada del riesgo real.
Cambiar de estrategia con cada noticia
Un plan sirve precisamente para no tener que decidir desde cero cada vez que los mercados suben o bajan. Modificarlo continuamente por lo que se lee en la prensa suele perjudicar el resultado. Este comportamiento está muy ligado a algunos sesgos financieros habituales.
No revisar nunca
El error opuesto también existe: diseñar un plan y no volver a mirarlo en años. Los objetivos cambian, los productos también, y lo que tenía sentido hace una década puede no tenerlo hoy.
Un ejemplo para entenderlo
Imaginemos a Marta y Jorge, de 42 y 44 años, con dos hijos. Tienen 25.000 euros en la cuenta corriente, 40.000 euros repartidos en tres fondos contratados en distintos momentos y un plan de pensiones cada uno.
Al revisar su situación, definen tres objetivos: mantener un fondo de emergencia de 18.000 euros, reunir 30.000 euros para la universidad de sus hijos dentro de diez años y complementar su jubilación.
Con esa información, reorganizan su patrimonio en tres bolsas. La primera, de liquidez, cubre el fondo de emergencia. La segunda, de medio plazo, se destina a los estudios con un nivel de riesgo moderado. La tercera, de largo plazo, agrupa la inversión para la jubilación con un mayor peso de activos de crecimiento.
Al ordenar las inversiones descubren, además, que dos de sus fondos invertían prácticamente en lo mismo y que pagaban comisiones elevadas. Ahora saben para qué es cada euro, qué riesgo asumen y cuándo deben revisarlo.
Un plan convierte inversiones sueltas en una estrategia
La planificación de inversiones aporta algo que ningún producto puede ofrecer por sí solo: coherencia. Permite saber para qué sirve cada inversión, qué riesgo se asume en conjunto y qué hacer cuando cambian las circunstancias o los mercados.
No hace falta tener un gran patrimonio para planificar. Al contrario: cuanto antes se ordena el dinero, más fácil resulta mantener un rumbo claro. Si estás en el punto de partida, en cómo construir patrimonio a largo plazo encontrarás ideas para empezar.
¿Quieres saber si tus inversiones tienen un plan?
Haz un ejercicio sencillo: escribe una lista con todas tus inversiones y, junto a cada una, el objetivo al que está destinada y la fecha en que podrías necesitar ese dinero. Si hay huecos en la lista, es una buena señal de que conviene revisar la estrategia.
En CVGroup Vilaseca Méndez, Clara Vilaseca e Iván Méndez ayudan a personas y familias a revisar su patrimonio, definir sus objetivos y ordenar sus inversiones para que cada decisión tenga sentido dentro del conjunto. Porque invertir bien no depende solo de qué productos tienes, sino de cómo encajan entre sí.