¿Te gustaría participar en un proyecto inmobiliario sin tener que comprar una vivienda, solicitar una hipoteca o encargarte de reformas y alquileres?
Durante años, invertir en inmuebles ha significado disponer de un capital importante, asumir gastos de compraventa y gestionar una propiedad. Hoy, el crowdfunding inmobiliario en España y otros modelos de participación permiten intervenir económicamente en proyectos inmobiliarios desarrollados por empresas especializadas.
Sin embargo, no todas las fórmulas de inversión participativa funcionan mediante plataformas reguladas de financiación colectiva.
Algunas operaciones se centran en adquirir inmuebles, realizar mejoras para incrementar su valor y venderlos posteriormente. Los participantes aportan capital bajo unas condiciones contractuales determinadas y su resultado económico depende de la estructura de la operación y del cumplimiento de sus obligaciones.
Conocer cómo funcionan estos modelos, sus diferencias y sus riesgos es fundamental antes de tomar cualquier decisión.
1. ¿Qué es el crowdfunding inmobiliario y cómo funciona la inversión participativa?
El crowdfunding inmobiliario es una fórmula de financiación colectiva que permite reunir aportaciones de diferentes inversores para desarrollar proyectos relacionados con el sector inmobiliario.
En lugar de adquirir individualmente una propiedad, distintas personas contribuyen a financiar una operación.
Los proyectos pueden consistir en:
- Construcción y comercialización de viviendas.
- Adquisición y rehabilitación de inmuebles.
- Compra de propiedades para su posterior revalorización y venta.
- Desarrollo de activos destinados al alquiler o a actividades económicas.
No obstante, crowdfunding inmobiliario e inversión inmobiliaria participativa no son necesariamente conceptos jurídicamente equivalentes.
Existen operaciones estructuradas mediante préstamos, participaciones societarias u otros contratos. Cada modalidad determina qué derechos adquiere el participante, cómo puede recibir rendimientos y qué riesgos asume. Cuando la operación se formaliza como un préstamo, hablamos de crowdlending, un modelo con sus propias particularidades que explicamos en ¿es seguro invertir en plataformas de crowdlending?
¿Qué diferencia existe frente a comprar una vivienda?
La principal diferencia está en la forma de participar.
Cuando una persona compra una vivienda, normalmente asume la propiedad, los gastos y las responsabilidades asociadas.
En los modelos participativos, la gestión del proyecto suele recaer en una empresa especializada. El participante no necesariamente adquiere derechos de propiedad sobre el inmueble, sino los derechos económicos y contractuales establecidos en la operación.
Esto permite conocer alternativas al modelo tradicional de inversión inmobiliaria, aunque no elimina los riesgos económicos. Si quieres comparar el ladrillo con otras opciones, te lo contamos en invertir en ladrillo o en fondos de inversión.
2. Comprar, reformar y vender: cómo funciona una operación de revalorización
Dentro de la inversión inmobiliaria participativa existe un modelo especialmente interesante para comprender cómo se genera valor en el sector: comprar, reformar y vender inmuebles con potencial de revalorización.
Su funcionamiento puede dividirse en cinco fases.
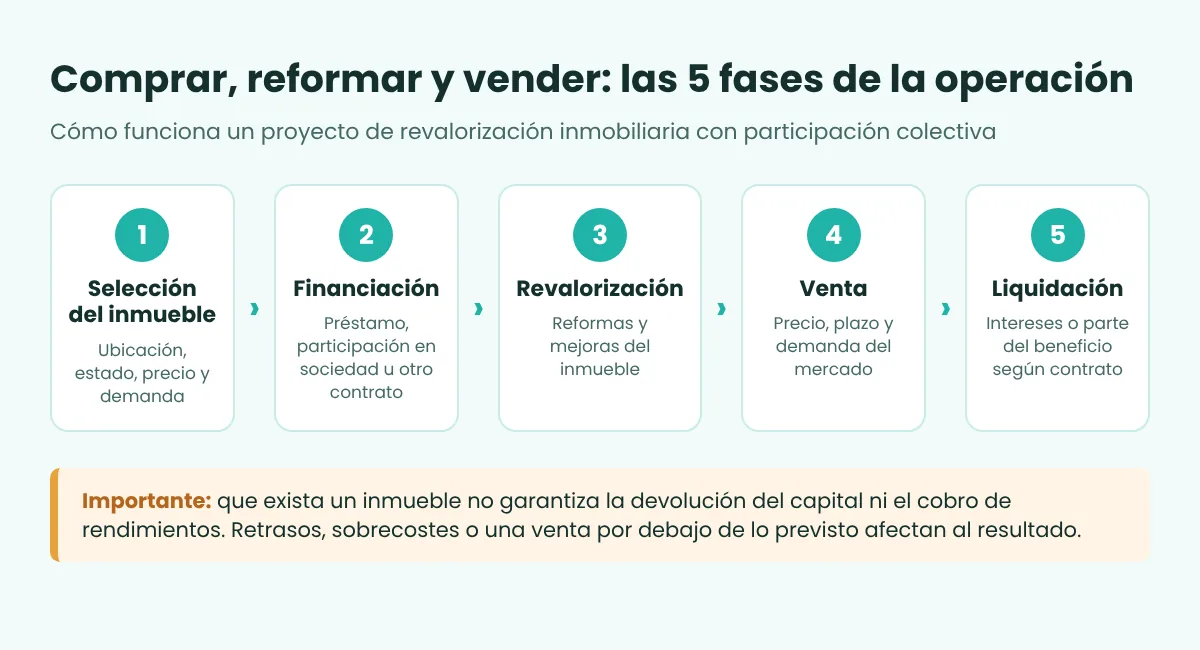
Selección del activo inmobiliario
Una empresa especializada identifica propiedades que considera que tienen potencial de revalorización.
Para ello, puede estudiar su ubicación, estado de conservación, precio de adquisición, demanda inmobiliaria y posibilidades de comercialización.
Por ejemplo, una vivienda que necesita reformas puede adquirirse a un precio inferior al de otras propiedades similares en buen estado.
Financiación de la operación
Una vez identificado el inmueble, se establece el capital necesario para desarrollar el proyecto.
La financiación puede proceder de distintos participantes, de recursos propios de la empresa o de otras fuentes.
En esta fase es importante distinguir si las aportaciones se formalizan mediante préstamos, participaciones en una sociedad u otra relación contractual.
Revalorización del inmueble
La empresa desarrolla las actuaciones previstas para incrementar el atractivo comercial del activo.
Estas pueden incluir reformas, mejoras, adecuación del inmueble o cambios en su comercialización.
El objetivo es generar una diferencia positiva entre los costes totales de la operación y el importe obtenido por la venta.
Comercialización y venta
Finalizadas las actuaciones, la propiedad se ofrece en el mercado.
El resultado depende de factores como la demanda, el precio de venta, los costes acumulados y el tiempo necesario para encontrar comprador.
Liquidación económica
Cuando se completa la operación, se realiza la liquidación conforme a las condiciones contractuales.
Según la estructura jurídica, el participante puede tener derecho a intereses, a una parte del beneficio o a otra contraprestación pactada.
La existencia de un inmueble no garantiza por sí misma la devolución del capital ni el cobro de rendimientos.
3. Ejemplo práctico: participar en una operación inmobiliaria sin comprar una propiedad
Imaginemos el caso de Marta, de 52 años, que dispone de ahorros y quiere comprender otras formas de participar en el mercado inmobiliario sin adquirir una segunda vivienda.
Marta conoce un proyecto desarrollado por una empresa especializada en la compra, mejora y venta de inmuebles.
La operación consiste en adquirir una vivienda que necesita reformas, acondicionarla y comercializarla posteriormente.
Para entender cómo podrían funcionar las cifras, utilizaremos un ejemplo completamente hipotético.
Características simuladas de la operación:
| Concepto | Importe |
|---|---|
| Precio de adquisición del inmueble | 180.000 € |
| Impuestos, gastos y reformas | 40.000 € |
| Coste total estimado | 220.000 € |
| Precio de venta previsto | 260.000 € |
| Margen estimado antes de otros costes e impuestos | 40.000 € |
Marta decide participar con una aportación de 10.000 €, bajo un contrato que, para este ejemplo, contempla una remuneración estimada del 10 % anual simple, condicionada a la capacidad de pago de la empresa.
Si el contrato tuviera una duración de doce meses y la empresa cumpliera íntegramente sus obligaciones, el resultado ilustrativo sería:
- Capital aportado: 10.000 €.
- Intereses contractuales: 1.000 € brutos.
- Importe total a recibir: 11.000 €.
Sin embargo, el margen inmobiliario estimado de 40.000 € no representa necesariamente el beneficio neto de la empresa ni garantiza que esta pueda cumplir sus compromisos.
¿Qué ocurriría si la vivienda tardara más en venderse, aparecieran gastos imprevistos o el precio final fuera inferior al esperado?
La empresa podría experimentar problemas de liquidez o pérdidas. Marta podría sufrir retrasos en el cobro, recuperar solo una parte del capital o perderlo completamente, dependiendo de la situación y de las garantías efectivamente constituidas.
Este caso es una simulación educativa, no corresponde a un cliente real ni reproduce las condiciones verificadas de una operación concreta. El porcentaje utilizado es una hipótesis de cálculo, no una rentabilidad habitual, esperada o garantizada.
La enseñanza principal es que, antes de participar, importa tanto comprender el proyecto inmobiliario como conocer quién asume las obligaciones de pago y qué derechos existen ante un incumplimiento.
4. ¿Qué rentabilidad puede ofrecer el crowdfunding inmobiliario y cuáles son sus riesgos?
¿Qué rentabilidad puede esperarse del crowdfunding inmobiliario? No existe una cifra universal aplicable a todas las operaciones.
En determinados modelos, la remuneración depende directamente del beneficio generado por el proyecto. En otros, puede establecerse contractualmente un interés.
En ambos casos, el resultado económico está sujeto a riesgos. Y conviene desconfiar de las cifras muy atractivas que se presentan con prisa: decidir por miedo a quedarse fuera es uno de los errores que explicamos en invertir por FOMO.
Los principales riesgos que conviene conocer
Riesgo inmobiliario. El inmueble puede venderse por menos dinero del previsto o necesitar inversiones adicionales.
Riesgo de ejecución. Las reformas, licencias o procesos de comercialización pueden experimentar retrasos.
Riesgo de contraparte. La empresa obligada a devolver el capital o pagar los rendimientos puede incumplir sus compromisos.
Falta de liquidez. Es posible que el participante no pueda recuperar anticipadamente su aportación.
Riesgo jurídico. Los derechos del participante dependen del contrato y de la estructura utilizada.
También conviene prestar atención a las garantías.
Que una operación esté relacionada con una propiedad inmobiliaria no significa necesariamente que exista una garantía hipotecaria a favor del participante.
Incluso cuando hay garantías formalizadas, su ejecución puede resultar compleja, prolongarse en el tiempo o no permitir recuperar íntegramente las cantidades pendientes.
¿Cómo comprobar la regulación de una operación?
En España, los proveedores que prestan servicios de financiación participativa sujetos al Reglamento (UE) 2020/1503 deben contar con la correspondiente autorización. Si participas a través de plataformas de crowdfunding inmobiliario, comprueba que figuran como proveedores autorizados.
La Comisión Nacional del Mercado de Valores (CNMV) y la Autoridad Europea de Valores y Mercados (ESMA) ofrecen información para comprobar los proveedores autorizados.
Sin embargo, no todas las operaciones de inversión inmobiliaria participativa están necesariamente incluidas en ese régimen.
Por ello, antes de participar, resulta fundamental identificar la naturaleza jurídica del contrato, las partes intervinientes, el régimen normativo aplicable y los mecanismos de protección existentes.
La ausencia de supervisión de una operación concreta no implica automáticamente que sea ilegal, pero tampoco debe confundirse con una autorización o protección regulatoria.
5. ¿Qué conviene analizar antes de participar en un proyecto inmobiliario?
La inversión inmobiliaria participativa permite conocer modelos diferentes a la compra directa de inmuebles. Pero comprender su funcionamiento requiere mirar más allá del porcentaje de rentabilidad anunciado.
Antes de participar, es útil plantearse algunas preguntas:
- ¿Quién es la empresa responsable del proyecto y cuál es su experiencia?
- ¿Qué inmueble se pretende adquirir y cuál es su situación jurídica?
- ¿Cómo se calcula el presupuesto y qué gastos contempla?
- ¿Qué contrato se firma y qué derechos adquiere el participante?
- ¿De qué depende la devolución del dinero?
- ¿Qué ocurre si la operación se retrasa o la empresa incumple?
- ¿Existen garantías formalmente constituidas y quién puede ejecutarlas?
- ¿Qué costes, impuestos y posibles conflictos de interés existen?
Estas cuestiones ayudan a comprender mejor las diferencias entre invertir directamente en un inmueble, participar en una sociedad inmobiliaria o financiar una operación desarrollada por terceros. Para una visión más amplia de los activos tangibles, puedes leer nuestro artículo sobre inversiones reales.
También permiten situar este tipo de proyectos dentro de una visión más amplia de la economía personal, considerando las necesidades de liquidez, la concentración patrimonial y la posibilidad de asumir pérdidas.
Conclusión: nuevas formas de participar en el mercado inmobiliario
El mercado inmobiliario ofrece alternativas a la compra tradicional de una vivienda.
Los modelos de participación colectiva permiten conocer operaciones de adquisición, transformación y comercialización de inmuebles sin asumir directamente todas las tareas de gestión.
Pero una operación vinculada a un activo real no está exenta de riesgo. Comprender su estructura, las obligaciones contractuales y los posibles escenarios desfavorables es tan importante como conocer su potencial económico.
En CVGroup Vilaseca Méndez trabajamos desde la consultoría y la educación financiera para facilitar una mayor comprensión de las diferentes fórmulas de participación económica, sus características y sus riesgos.
Nuestro enfoque se basa en proporcionar información clara y herramientas de análisis para que cada persona pueda tomar sus propias decisiones con mayor conocimiento.
¿Te interesa conocer cómo funcionan las inversiones inmobiliarias participativas?
Descubre nuestro enfoque de estudio financiero y mentorización, orientado a comprender mejor las distintas alternativas económicas antes de tomar decisiones.