Muchas personas llegan a un punto en el que sienten que deberían empezar a invertir. Han conseguido ahorrar una cantidad que empieza a ser importante, ven que el dinero en la cuenta corriente apenas genera rentabilidad y escuchan a su alrededor que «hay que poner el dinero a trabajar». Sin embargo, cuando llega el momento de decidir, aparecen las dudas: por dónde empezar, cuánto invertir, en qué producto y, sobre todo, cómo evitar equivocarse.
Es una reacción lógica. Invertir implica asumir cierta incertidumbre y nadie quiere perder un dinero que le ha costado años reunir. Por eso, muchas personas posponen la decisión indefinidamente o, en el extremo contrario, invierten de forma precipitada siguiendo la recomendación de un conocido, una noticia o la oferta que les presenta su banco.
El error más habitual al empezar a invertir es comenzar por la pregunta equivocada: «¿qué producto compro?». Antes de elegir dónde poner el dinero conviene responder otras preguntas mucho más importantes: para qué inviertes, durante cuánto tiempo, qué riesgo puedes asumir y si tu situación financiera está preparada para dar ese paso.
Invertir con criterio empieza mucho antes de elegir un fondo, una acción o cualquier otro activo. En este artículo repasamos qué deberías tener claro antes de empezar a invertir, qué conceptos básicos conviene conocer y cuáles son los errores más frecuentes de quienes dan sus primeros pasos.
¿Por qué invertir y no solo ahorrar?
Ahorrar es imprescindible. Sin ahorro no hay capacidad para afrontar imprevistos, cumplir objetivos ni, por supuesto, invertir. Pero el ahorro por sí solo tiene una limitación importante: el dinero que permanece parado pierde valor con el paso del tiempo.
La inflación y la pérdida de poder adquisitivo
La inflación hace que, con la misma cantidad de dinero, podamos comprar cada año un poco menos. Aunque el saldo de la cuenta no cambie, su capacidad real de compra sí lo hace.
Imaginemos que tienes 10.000 euros en una cuenta sin remuneración y que la inflación media es del 2 % anual. Al cabo de diez años seguirás teniendo 10.000 euros, pero con ellos podrás comprar aproximadamente lo mismo que hoy comprarías con unos 8.200 euros. No has perdido dinero en la cuenta, pero sí capacidad de compra. Si quieres profundizar en este efecto, te lo explicamos en nuestro artículo sobre la inflación en España.
La diferencia entre ahorrar e invertir
Ahorrar consiste en reservar una parte de los ingresos en lugar de gastarla. Invertir consiste en destinar parte de ese ahorro a activos que pueden generar una rentabilidad con el tiempo, asumiendo a cambio cierto nivel de riesgo.
Son dos pasos complementarios. El ahorro aporta seguridad y liquidez. La inversión busca que una parte del patrimonio crezca por encima de la inflación a medio y largo plazo. Puedes leer más sobre esta distinción en la diferencia entre ahorrar e invertir.
El tiempo como aliado: el interés compuesto
Uno de los motivos por los que conviene empezar a invertir con un plan cuanto antes es el interés compuesto: los rendimientos que se reinvierten generan, a su vez, nuevos rendimientos.
Por ejemplo, una persona que aporta 200 euros al mes durante 20 años habrá invertido 48.000 euros. Si esas aportaciones obtuvieran una rentabilidad media del 5 % anual, el capital acumulado podría rondar los 82.000 euros. Se trata de un ejemplo teórico, sin tener en cuenta costes ni impuestos, y la rentabilidad real puede ser mayor o menor, pero muestra el peso que tiene el tiempo en el resultado final.
¿Qué deberías tener resuelto antes de empezar a invertir?
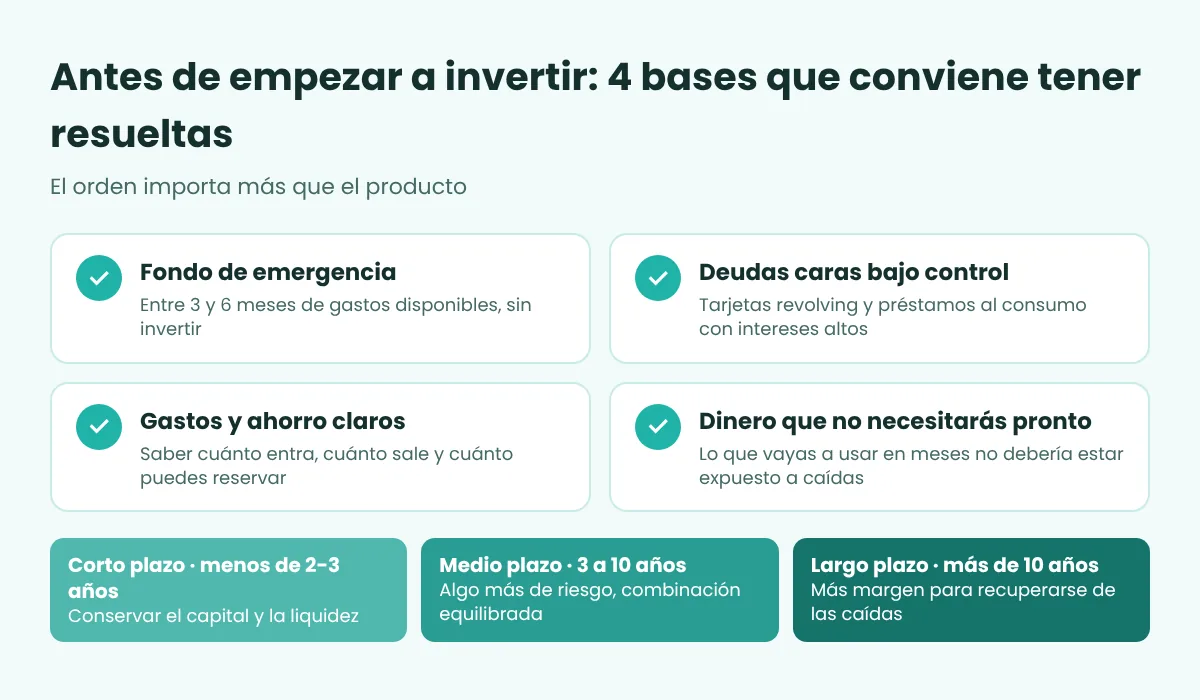
Antes de pensar en productos conviene revisar si la base financiera está preparada. Invertir sin haber ordenado antes las finanzas personales suele llevar a decisiones precipitadas, como vender en el peor momento porque se necesita el dinero.
Un fondo de emergencia
El fondo de emergencia es el dinero reservado para hacer frente a imprevistos: una avería, una reparación, un problema de salud o una reducción temporal de ingresos. Debe estar disponible de forma inmediata y no debería invertirse en activos que puedan perder valor.
Como referencia orientativa, suele hablarse de una cantidad equivalente a entre tres y seis meses de gastos, aunque puede ser mayor si los ingresos son irregulares o si hay personas a cargo. Sin este colchón, cualquier imprevisto podría obligarte a deshacer una inversión en un momento poco favorable.
Las deudas caras, bajo control
Si tienes deudas con un coste elevado, como tarjetas revolving o préstamos al consumo con intereses altos, normalmente tiene más sentido reducirlas antes de invertir. Es difícil que una inversión prudente obtenga de forma estable una rentabilidad superior al coste de ese tipo de financiación.
Tus gastos y tu capacidad de ahorro, claros
Saber cuánto ingresas, cuánto gastas y cuánto puedes reservar cada mes permite decidir cuánto destinar a la inversión sin comprometer el día a día. Si todavía no lo tienes claro, te recomendamos empezar por calcular tu capacidad de ahorro.
Dinero que no vas a necesitar a corto plazo
El dinero que inviertas debería ser dinero que no vas a necesitar en los próximos meses. Si sabes que dentro de un año tendrás que pagar la entrada de una vivienda, ese dinero probablemente no debería estar expuesto a las oscilaciones de los mercados.
En cómo saber si estás preparado para invertir de verdad repasamos con más detalle estas señales.
Define para qué inviertes: objetivos y horizonte temporal
Invertir no es un objetivo en sí mismo. Es una herramienta para conseguir algo: complementar la jubilación, pagar los estudios de los hijos, comprar una vivienda dentro de unos años o simplemente construir un patrimonio que aporte tranquilidad.
Objetivos a corto, medio y largo plazo
Cada objetivo tiene un plazo diferente y, por tanto, admite un nivel de riesgo distinto.
- Corto plazo (menos de dos o tres años): lo prioritario suele ser conservar el capital y mantener la liquidez.
- Medio plazo (entre tres y diez años): puede asumirse algo más de riesgo, con una combinación equilibrada de activos.
- Largo plazo (más de diez años): el tiempo permite asumir más oscilaciones, ya que hay margen para recuperarse de las caídas.
Ponerle fecha y cantidad a cada objetivo
No es lo mismo decir «quiero invertir para el futuro» que saber que necesitarás 30.000 euros dentro de ocho años para los estudios universitarios de tu hija. Cuanto más concreto sea el objetivo, más fácil será decidir cuánto aportar, durante cuánto tiempo y con qué nivel de riesgo. Este es precisamente el enfoque de la planificación financiera por objetivos.
La relación entre plazo y riesgo
Cuanto más largo es el horizonte temporal, más capacidad existe para soportar caídas temporales. Por eso, una misma inversión puede ser adecuada para un objetivo a quince años y poco recomendable para un objetivo a dieciocho meses.
Conoce tu perfil de riesgo
El perfil de riesgo describe cuánta incertidumbre puede asumir una persona en sus inversiones. Tiene dos dimensiones que conviene diferenciar.
Tolerancia emocional a las caídas
Hay personas que pueden ver cómo su inversión baja un 15 % y mantener la calma, y otras que pierden el sueño con una caída del 5 %. Ninguna reacción es mejor que otra, pero conocerla es importante: una inversión que provoca ansiedad constante suele terminar con una venta precipitada.
Capacidad financiera para asumir pérdidas
La segunda dimensión es objetiva: cuánto podrías perder sin que se vean comprometidos tus gastos, tus objetivos o tu tranquilidad. Una persona con ingresos estables, sin deudas y con un fondo de emergencia sólido tiene más capacidad para asumir riesgo que otra con ingresos irregulares y personas a cargo.
El perfil cambia con el tiempo
La edad, la situación familiar, los ingresos y la cercanía de los objetivos modifican el perfil de riesgo. Por eso no basta con definirlo una vez: conviene revisarlo cuando cambian las circunstancias.
Conceptos básicos que conviene conocer antes de empezar
No es necesario ser un experto para invertir con criterio, pero sí entender algunos conceptos que aparecerán en cualquier decisión.
Rentabilidad y riesgo
Rentabilidad y riesgo van de la mano. Las inversiones que pueden ofrecer rentabilidades más altas suelen implicar también mayores oscilaciones y la posibilidad de perder parte del capital. Desconfía de cualquier propuesta que prometa rentabilidades elevadas sin riesgo.
Diversificación
Diversificar consiste en repartir el dinero entre distintos activos, sectores y zonas geográficas para que el resultado no dependa de una sola apuesta. Si una parte de la cartera se comporta mal, el resto puede compensarlo.
Liquidez
La liquidez indica la facilidad para convertir una inversión en dinero disponible sin perder valor. Algunas inversiones pueden venderse en pocos días; otras pueden mantener el dinero bloqueado durante años. Es importante conocerlo antes de invertir.
Costes y comisiones
Las comisiones de gestión, depósito, compraventa o suscripción reducen la rentabilidad final. Una diferencia de un 1 % anual en costes puede parecer pequeña, pero acumulada durante veinte años tiene un impacto considerable.
Fiscalidad básica
Los rendimientos de las inversiones tributan. Conocer cómo y cuándo se pagan impuestos ayuda a comparar alternativas y a evitar sorpresas. La fiscalidad no debería ser el motivo principal para elegir una inversión, pero sí un factor a tener en cuenta.
Errores frecuentes al empezar a invertir
Muchos de los errores de quienes empiezan a invertir no tienen que ver con la falta de conocimientos técnicos, sino con el comportamiento.
Invertir por FOMO o por recomendaciones de terceros
Invertir en algo porque «todo el mundo lo está haciendo» o porque un conocido ha ganado dinero suele llevar a entrar tarde y sin entender lo que se compra. Te lo contamos en nuestro artículo sobre invertir por FOMO.
Concentrar todo en un único activo
Poner todo el dinero en una sola empresa, un solo sector o un solo inmueble aumenta el riesgo. Si esa inversión sale mal, el impacto sobre el patrimonio puede ser muy grande.
No tener en cuenta las comisiones
Muchas personas contratan productos sin conocer cuánto pagan por ellos. Antes de invertir, conviene preguntar y comparar todos los costes.
Vender por miedo en las caídas
Las caídas forman parte de la inversión. Vender en pleno descenso convierte una pérdida temporal en definitiva. Este comportamiento está muy relacionado con algunos de los sesgos financieros más habituales, como la aversión a la pérdida.
Esperar el momento perfecto
Nadie sabe con certeza cuándo subirán o bajarán los mercados. Esperar indefinidamente al momento ideal suele traducirse en no invertir nunca o en hacerlo justo cuando el entusiasmo general ya ha elevado los precios.
Cómo dar el primer paso con un plan
Una vez resuelta la base financiera, definidos los objetivos y conocido el perfil de riesgo, llega el momento de empezar. Algunas pautas pueden ayudar.
Empezar con importes asumibles
No es necesario invertir todo el ahorro de golpe. Empezar con una cantidad que no comprometa tu tranquilidad permite familiarizarse con las oscilaciones y ganar confianza.
Hacer aportaciones periódicas
Invertir una cantidad fija cada mes o cada trimestre reduce el riesgo de entrar todo en un mal momento y convierte la inversión en un hábito, igual que el ahorro.
Revisar sin obsesionarse
Consultar la inversión todos los días aumenta la tentación de reaccionar ante cada movimiento. Suele ser suficiente con una revisión periódica, por ejemplo semestral o anual, y cuando cambian tus circunstancias.
Apoyarse en un profesional independiente
Contar con una segunda opinión puede ayudarte a ordenar tus objetivos, detectar riesgos que no habías considerado y evitar decisiones impulsivas. Antes de comprometerte, en 7 preguntas clave antes de invertir tu dinero encontrarás una lista útil para revisar cualquier propuesta.
Empezar a invertir es empezar con un plan
Empezar a invertir no consiste en elegir el producto adecuado, sino en tomar decisiones coherentes con tu situación. Tener un fondo de emergencia, controlar las deudas, saber para qué inviertes, en qué plazo y con qué nivel de riesgo es lo que permite que la inversión se mantenga en el tiempo.
El producto llega al final. Primero vienen las preguntas: ¿para qué?, ¿cuándo voy a necesitar este dinero?, ¿cuánto podría soportar ver caer mi inversión sin cambiar de planes?
¿Quieres dar el primer paso con más tranquilidad?
En CVGroup Vilaseca Méndez, Clara Vilaseca e Iván Méndez acompañan a personas y familias a ordenar sus finanzas para entender donde estan y donde quieren ir, antes de poder tomar una decisión de inversión: revisar su situación, definir objetivos y entender qué nivel de riesgo encaja con cada etapa de su vida. Porque invertir con criterio empieza mucho antes de elegir dónde poner el dinero.