Nunca había sido tan fácil comprar. Basta con el móvil, una tarjeta guardada y un botón de «comprar ahora». Las redes sociales muestran productos a todas horas, las tiendas online recuerdan lo que dejaste en el carrito y muchas compras se pueden fraccionar al instante en cómodos plazos. Frenar ese impulso puede ser más fácil de lo que parece con la regla de las 24 horas.
El problema rara vez es una compra aislada. Unos auriculares, una prenda en rebajas, una suscripción que parecía útil. Por separado, ninguna parece importante. Pero sumadas a lo largo del mes, estas decisiones impulsivas pueden comerse una parte importante del ahorro sin que apenas nos demos cuenta.
La regla de las 24 horas es una de las herramientas más sencillas para frenar ese efecto. No exige grandes sacrificios ni hojas de cálculo: solo introducir un pequeño espacio entre el deseo de comprar y la decisión final. En este artículo te explicamos en qué consiste, cómo aplicarla y qué otras estrategias pueden ayudarte a evitar las compras impulsivas.
Por qué nos cuesta tanto evitar las compras impulsivas
Las compras impulsivas no son una cuestión de falta de voluntad. Están muy relacionadas con cómo funciona nuestra mente y con un entorno diseñado para que compremos rápido.
- Gratificación inmediata: comprar genera una sensación de recompensa instantánea. El beneficio se siente ahora; el coste, más tarde.
- Emociones: el estrés, el cansancio o la tristeza aumentan la probabilidad de buscar un pequeño alivio en una compra.
- Publicidad: las ofertas con cuenta atrás, las existencias limitadas o el «solo hoy» generan una urgencia que muchas veces es artificial.
- Redes sociales: vemos constantemente lo que otros tienen, usan o recomiendan, y eso despierta deseos que antes no existían.
- Facilidad de pago: las tarjetas guardadas, los pagos en un clic y la financiación instantánea eliminan cualquier momento de reflexión.
Muchos de estos mecanismos están relacionados con los sesgos financieros que influyen en nuestras decisiones con el dinero sin que lo percibamos.
Qué es la regla de las 24 horas para evitar compras impulsivas
La regla de las 24 horas consiste en esperar al menos un día antes de realizar cualquier compra que no estuviera planificada. Si después de ese tiempo sigues considerando que la necesitas y que encaja en tu presupuesto, puedes comprarla con tranquilidad. Si no, habrás evitado un gasto innecesario.
Su fuerza está en la distancia. El impulso de compra suele ser intenso, pero breve. Cuando pasan unas horas, la emoción baja y aparece una valoración más racional: ¿de verdad lo necesito?, ¿lo voy a usar?, ¿merece lo que cuesta?
La regla no prohíbe nada. Simplemente cambia el momento de la decisión: de la emoción del instante a la reflexión del día siguiente.
Cómo aplicar la regla de las 24 horas a tus compras
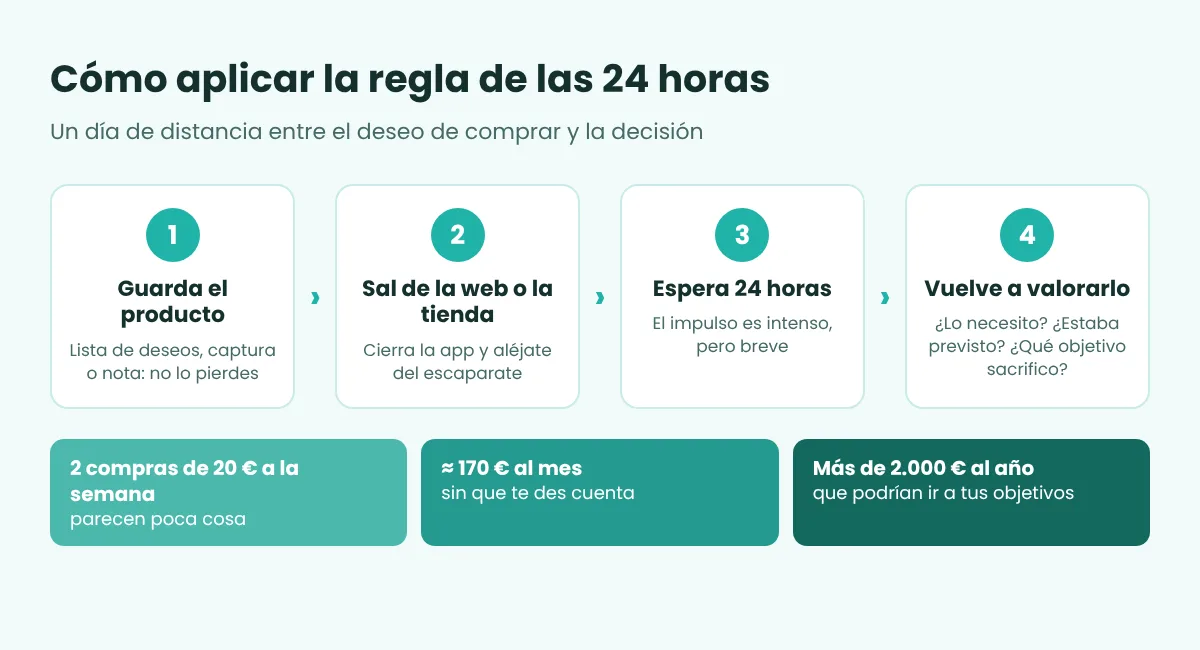
1. Guarda el producto
Añádelo a una lista de deseos, haz una captura de pantalla o anótalo. Saber que no lo pierdes reduce la sensación de urgencia.
2. Sal de la web o de la tienda
Cierra la aplicación o aléjate del escaparate. Cuanto más tiempo permaneces delante del producto, más fácil es acabar comprándolo.
3. Espera
Deja pasar al menos 24 horas. Durante ese tiempo es habitual que el interés disminuya o que el producto, simplemente, se olvide.
4. Vuelve a valorar la necesidad
Pasado el plazo, revisa la compra con calma. Si sigue teniendo sentido y cabe en tu presupuesto, adelante. Si dudas, probablemente la respuesta sea no.
Preguntas que deberías hacerte para evitar una compra impulsiva
Antes de confirmar una compra, estas preguntas ayudan a separar el deseo de la necesidad:
- ¿Lo necesito realmente? ¿Resuelve un problema o cubre una necesidad, o es solo un deseo momentáneo?
- ¿Lo compraría si no estuviera rebajado? Un descuento no convierte en necesario algo que no lo era.
- ¿Estaba previsto? Si no estaba en tu presupuesto, ¿de qué otra partida va a salir ese dinero?
- ¿Qué objetivo estoy sacrificando para pagarlo? Cada euro que gastas es un euro que no destinas a tus vacaciones, a tu fondo de emergencia o a tus inversiones. Es lo que en finanzas se conoce como coste de oportunidad.
Compras impulsivas y emociones: cuándo gastamos más
Conocer los momentos en los que somos más vulnerables ayuda a anticiparse. Estos son algunos de los más habituales:
- Estrés: después de una semana complicada, una compra puede parecer una forma rápida de desconectar.
- Aburrimiento: navegar por tiendas online sin un objetivo concreto suele terminar en el carrito.
- Recompensa: «me lo merezco» es una de las frases que más compras justifica.
- Comparación social: ver lo que compran amigos, compañeros o personas en redes sociales genera la sensación de que también deberíamos tenerlo.
- Celebraciones: cumpleaños, vacaciones, Navidad o el Black Friday relajan el control del gasto.
Cuando el gasto se convierte en una forma habitual de gestionar las emociones, puede estar relacionado con algo más profundo. Te lo contamos en nuestro artículo sobre la ansiedad financiera.
Cómo afectan las compras impulsivas a tu presupuesto
Pequeños gastos que se acumulan
El efecto de las compras impulsivas está en la suma. Imagina que cada semana realizas dos compras no previstas de unos 20 euros. Al cabo de un mes serán unos 170 euros; al cabo de un año, más de 2.000 euros. Es una cantidad que podría cubrir unas vacaciones, completar el fondo de emergencia o empezar a invertir.
Menor capacidad de ahorro
Muchas personas sienten que no consiguen ahorrar aunque sus ingresos sean razonables. En muchos casos, el dinero no se va en grandes gastos, sino en decisiones pequeñas y frecuentes. Si quieres saber cuánto podrías estar ahorrando, te ayudamos a calcular tu capacidad de ahorro.
Uso de tarjetas y financiación
El «compra ahora y paga después» o el pago fraccionado hacen que una compra parezca más asumible de lo que es. Varias cuotas pequeñas acumuladas pueden comprometer los ingresos de los próximos meses y, en algunos casos, acabar en deudas con intereses elevados. Si ya estás en esa situación, en cómo salir de deudas paso a paso encontrarás un punto de partida.
Otras estrategias para evitar compras impulsivas
La regla de las 24 horas funciona mejor si se combina con algunos hábitos sencillos:
- Elimina las tarjetas guardadas en tiendas online y aplicaciones. Tener que introducir los datos añade un paso de reflexión.
- Desactiva las notificaciones comerciales y date de baja de las newsletters que solo te invitan a comprar.
- Crea listas antes de ir al supermercado o de entrar en una tienda, y cíñete a ellas.
- Establece un presupuesto de ocio para caprichos. Si existe un espacio previsto para disfrutar, es más fácil decir que no a lo que queda fuera.
- Amplía el periodo de reflexión para las compras importantes: para gastos de varios cientos de euros, puedes aplicar una regla de 7 o incluso de 30 días.
El objetivo no es dejar de gastar, sino gastar de forma consciente
Una buena gestión del dinero no significa vivir con restricciones permanentes ni sentir culpa cada vez que compras algo. De hecho, los presupuestos demasiado estrictos suelen abandonarse al poco tiempo.
Se trata de priorizar. De destinar el dinero a aquello que de verdad aporta valor a tu vida, ya sea un viaje, tiempo con tu familia, tu formación o tu tranquilidad futura, y de evitar que se pierda en compras que olvidas a los pocos días. En esa línea, las finanzas minimalistas proponen simplificar para centrarse en lo importante.
Decidir dónde quieres poner tu dinero
Controlar las compras impulsivas no significa renunciar a disfrutar del dinero, sino decidir conscientemente dónde quieres utilizarlo. La regla de las 24 horas es una herramienta pequeña, pero aplicada de forma constante puede marcar una diferencia importante en tu presupuesto a final de año.
¿Quieres que tu dinero vaya donde tú decides?
En CVGroup Vilaseca Méndez, Clara Vilaseca e Iván Méndez acompañan a personas y familias a ordenar sus finanzas, entender en qué se va su dinero y construir un plan que les permita ahorrar sin renunciar a lo que de verdad les importa.